
News
科磊(KLAC):跟泛林集团一样,基本面好但不便宜
上一篇我写泛林集团(LRCX)的时候说过一句话:”半导体设备这个环节,很少有人关注给芯片厂造设备的公司。”这次要写的科磊(KLA)是同一个行业里的另一家,专做晶圆检测和量测设备——芯片造出来之后,得靠它的机器去检查有没有瑕疵。两家公司这次都遇到同一个问题:基本面扎实,价格也跟着扎实地涨上去了。
增速稳定在两位数,没什么好挑剔的
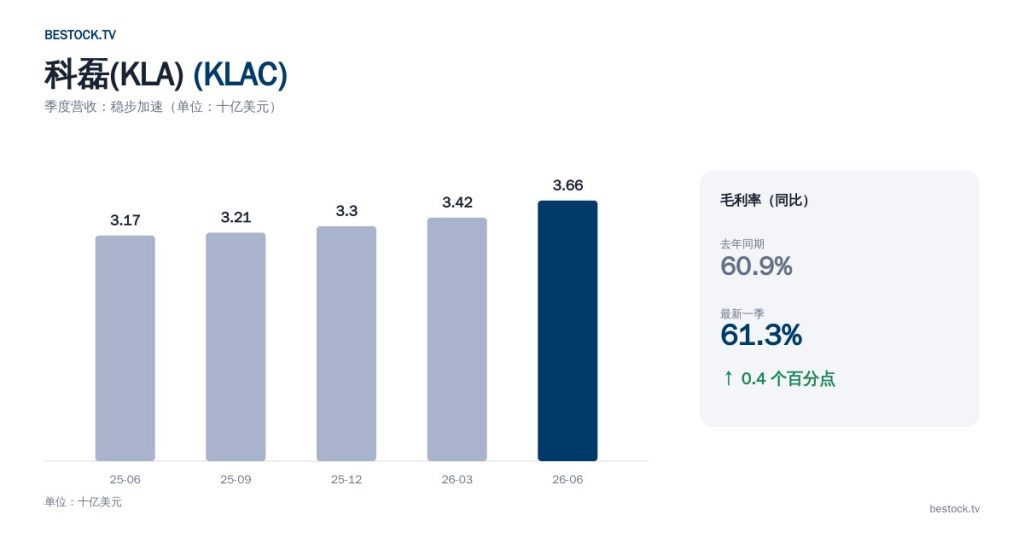
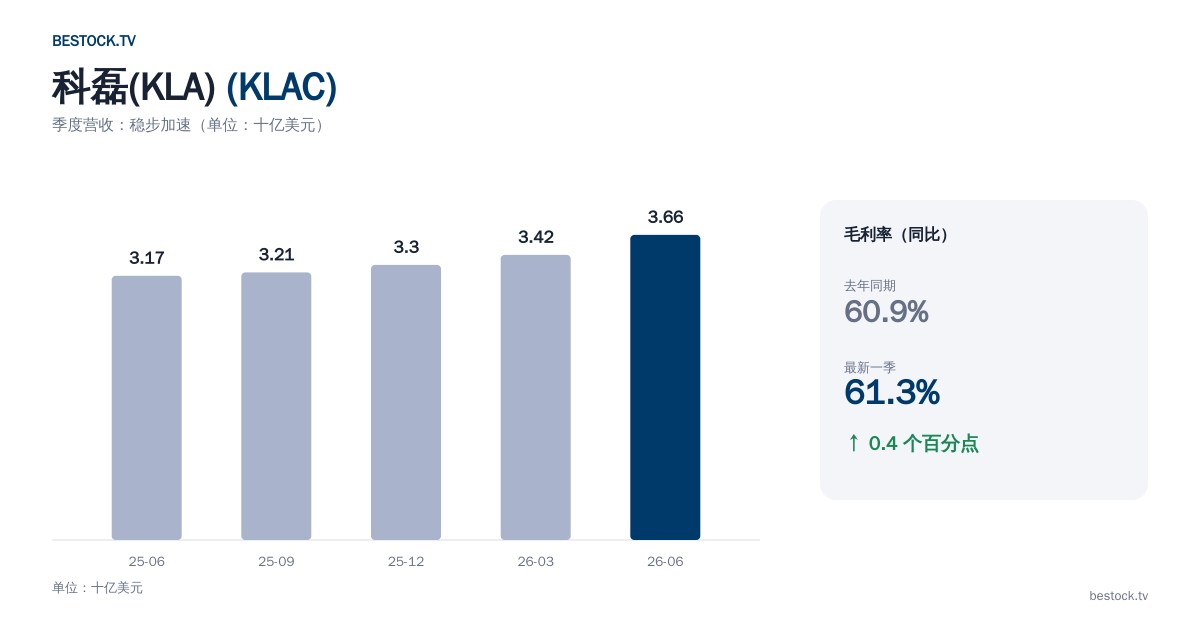
最近五个季度营收从31.7亿涨到36.6亿美元,同比增速在7%到24%之间波动但一直是正的。毛利率常年稳定在60%以上,这次同比只涨了0.4个百分点,不算亮眼,但在这个位置能稳住本身就不容易——晶圆检测设备这个细分市场集中度很高,科磊和另外一两家公司基本瓜分了大部分份额,定价权比想象中更强。
估值分位数88.1%,我得说句实话
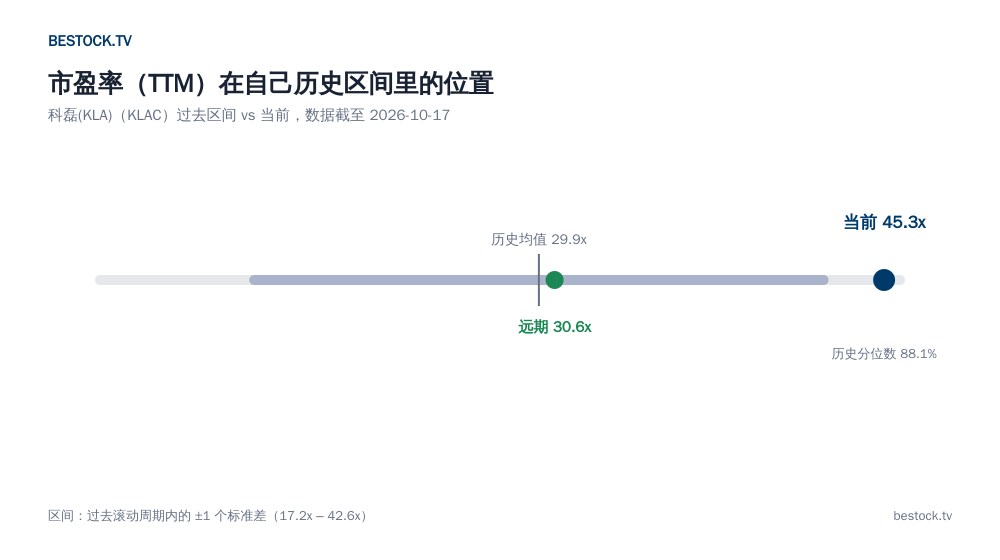
当前市盈率(TTM)45.3倍,自身历史均值29.9倍,波动区间大致17.2到42.6倍——当前值已经超出区间上沿,分位数88.1%,处在历史偏贵的一侧,跟上一篇的泛林集团几乎是同一个故事的另一个版本。半导体设备这整个板块这一轮估值都涨得不便宜,不是科磊一家的问题,这点我觉得应该说清楚,免得显得是在针对某一家公司。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 166.40美元 | 52周区间 106.80–307.03美元,波动极大 |
| 市盈率(TTM) | 45.3倍 | 自身历史分位数88.1%,偏贵 |
| 市盈率(远期) | 30.6倍 | 低于TTM |
| 市值 | 约2172亿美元 | |
| 股息率 | 0.48% | |
| 分析师评级 | 19位,73.7%买入 | |
| 目标价均值 | 244.71美元 | 隐含涨幅约47% |
两篇连着写同类公司,我要提醒自己别重复下注
泛林集团和科磊都在吃同一轮晶圆厂扩产的红利,如果真要配置,同时重仓两家本质上是在用两份仓位赌同一个判断(AI芯片扩产周期还没结束),而不是真正的分散风险。这是我写完这两篇之后想明确提醒自己、也提醒读者的一点:行业逻辑相似的两只股票,仓位上不该简单相加。
我现在不追,但会盯哪个数字
基本面稳、份额集中、定价权强,这些都对,但估值已经不便宜,我不会现在追高买入。接下来盯的数字是毛利率:如果能继续稳在61%以上甚至往上走,说明定价权还在强化;如果掉破58%,我会认为行业竞争格局在变化,到时候重新评估。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中市盈率历史分位为我自己的计算。