
Adobe(ADBE):便宜得接近历史最低,但分析师不买账
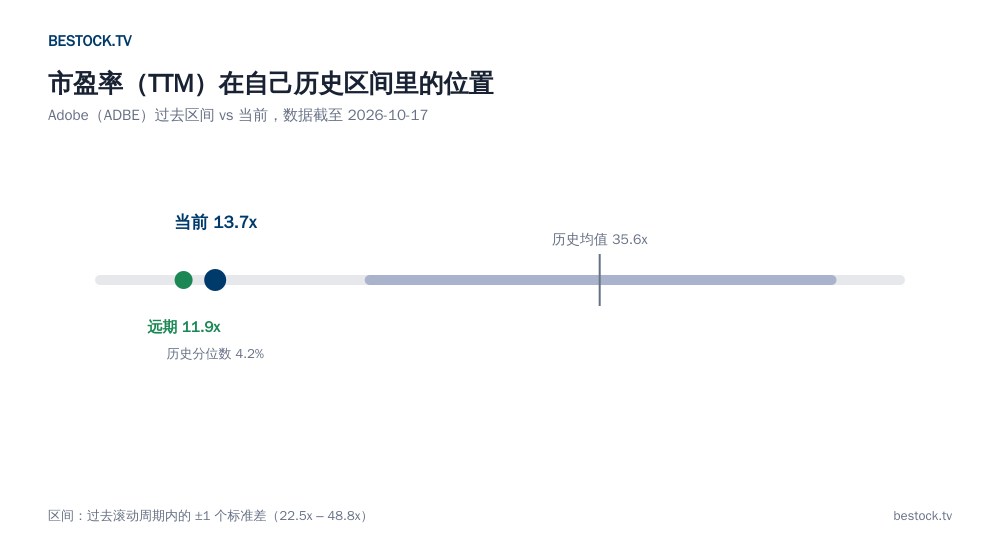
Adobe的市盈率历史分位数是4.2%,比我之前写的几家”历史便宜”的公司还要夸张一点。但跟谷歌、甲骨文不一样的是,分析师群体对它并不买账——22位分析师里,给买入评级的只有31.8%,多数是”持有”。便宜却没人追捧,这种组合比”便宜又被疯抢”更值得细看,因为这说明市场在用脚投票,不是单纯没注意到。
生意本身没有明显问题
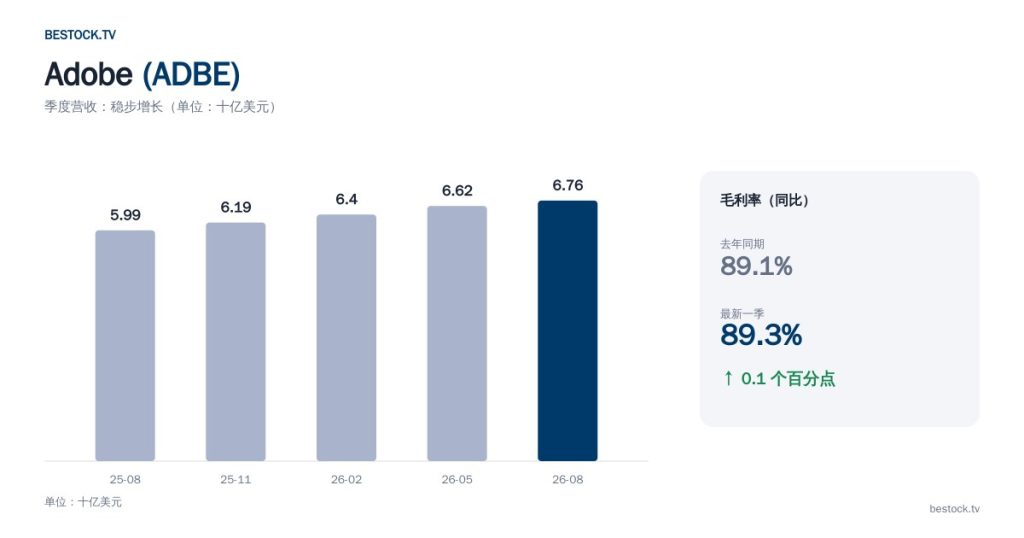
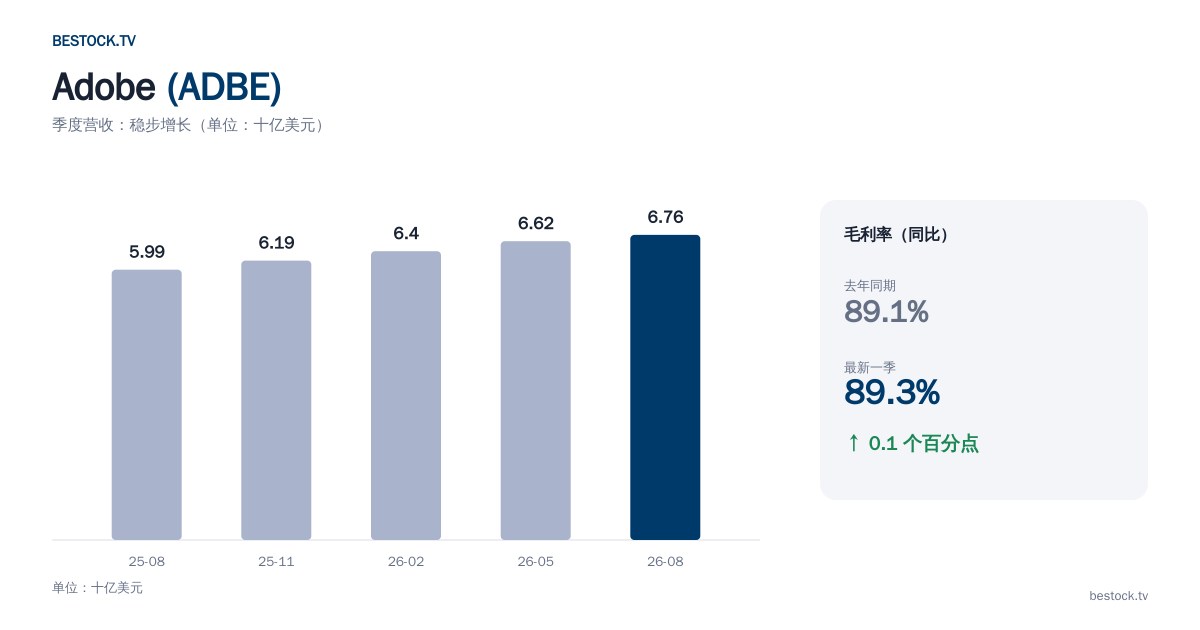
最近五个季度营收从59.9亿稳步涨到67.6亿美元,同比增速稳定在10%到13%之间;毛利率常年维持在89%以上,这个数字高到不像一家做设计软件的公司,更像是一家纯软件订阅生意该有的利润率。单看这些数字,Adobe的基本面相当健康,谈不上恶化。
市场真正担心的,是它的护城河会不会被AI绕过去
Adobe的护城河一直是”设计师的工作流程离不开Photoshop/Premiere这些工具”,但这一两年各种AI生图、AI剪辑工具冒出来,一部分轻量级的创作需求确实可以绕开Adobe的全家桶直接完成。这个威胁是真实存在的,不是媒体编出来吓唬人的,Adobe自己也在拼命往产品里塞AI功能应战。但”威胁存在”和”威胁已经体现在财报里”是两件事——目前营收和毛利率都还没有看到明显恶化的迹象,这个威胁更像是悬在未来的不确定性,而不是已经发生的事实。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 247.09美元 | 52周区间 190.12–363.70美元 |
| 市盈率(TTM) | 13.7倍 | 自身历史分位数4.2%,接近历史最低 |
| 市盈率(远期) | 11.9倍 | |
| 市值 | 约962亿美元 | |
| 股息率 | 0% | 不分红 |
| 分析师评级 | 22位,31.8%买入 | 我们系列里买入比例最低的一次 |
| 目标价均值 | 267.57美元 | 隐含涨幅约8%,不算刺激 |
便宜但不被爱,我怎么看待这种矛盾
市场给的估值这么低、分析师又不太买账,这种”便宜且不被爱”的股票,有两种可能:一种是真的在走下坡路、估值还没跌够;另一种是市场过度悲观,把一个长期有效的护城河想象成了马上要崩塌。从目前的财报数字看,更像是后一种,但我没法百分百排除前一种,这是我对这家公司最大的不确定。
我会怎么配,接下来盯哪个数字
便宜是真便宜,但分析师的谨慎也不是没道理,我会用小比例仓位参与,当成一个”押注护城河还在”的低风险下注,不会因为估值吸引人就重仓。接下来盯的数字是营收同比增速:只要能继续稳在10%以上,就说明AI工具还没真正啃下Adobe的核心客户群;一旦掉破5%,我会认为护城河开始真的被绕开了,到时候会直接减仓。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中市盈率历史分位为我自己的计算。