
News
Spotify(SPOT):连续四个季度盈利,但利润幅度在收窄
一年多前,Spotify还是个”用户一大堆、账上却在亏钱”的典型互联网公司。现在它连续四个季度都是正的净利润,这个转变在流媒体这个苦生意里不算容易——这个行业版权成本高、用户切换平台的门槛又低,能稳定赚钱的公司没几个。
营收稳步涨,毛利率也在改善
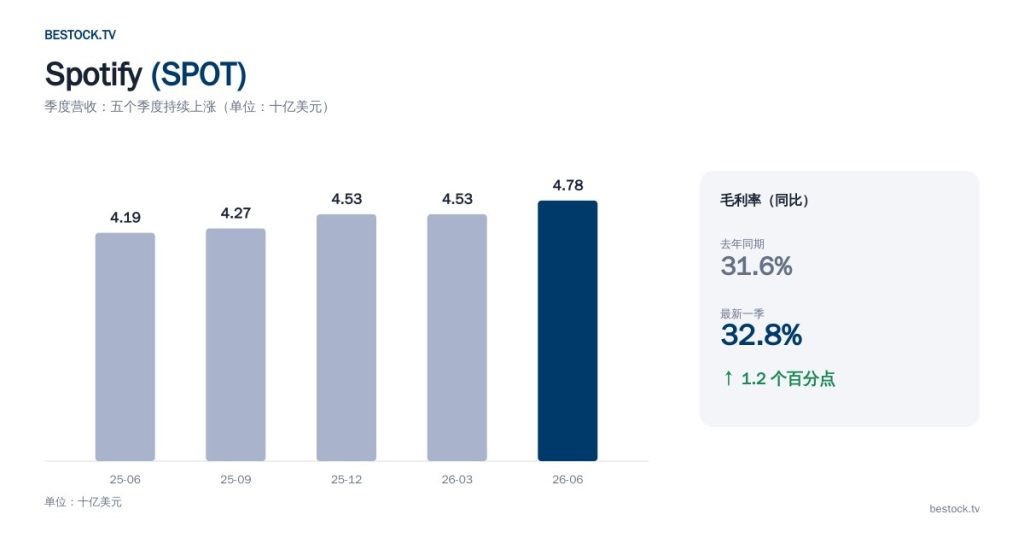
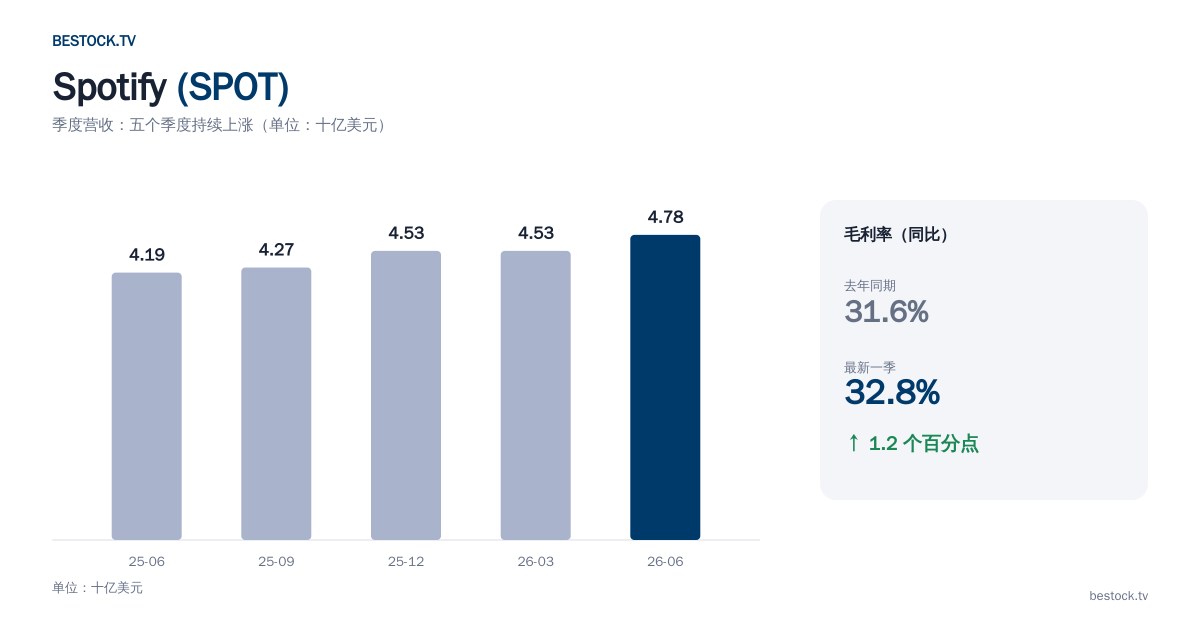
最近五个季度营收从41.9亿涨到47.8亿美元,没有一个季度掉头向下;毛利率从31.6%涨到32.8%,涨了1.2个百分点。流媒体这门生意的毛利率天花板本来就不高,版税要付给唱片公司和词曲作者,这是行业结构决定的,不是Spotify管理层能单方面改变的,所以这1.2个百分点的进步,背后多半是提价和广告业务占比提升一起作用的结果。
转正之后,利润幅度其实在收窄
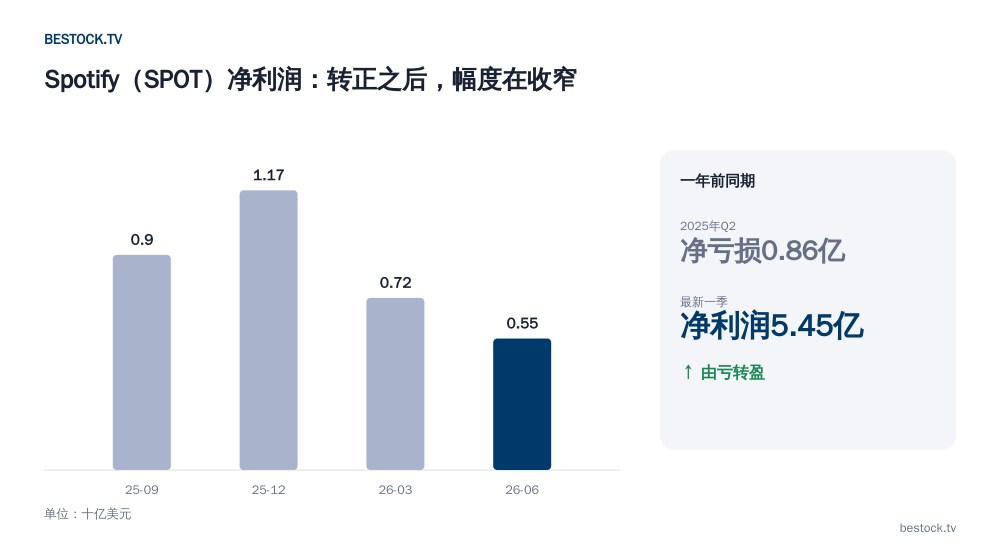
一年前(2025年第二季度),Spotify还亏损8600万美元。之后转正,2025年第四季度一度做到11.74亿美元净利润,但最近两个季度分别是7.21亿和5.45亿美元,是在往下走的。转正是真的,但”利润幅度正在收窄”这件事也是真的,两者不矛盾,只是媒体标题通常只写前半句。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 518.76美元 | 52周区间 405.00–673.16美元 |
| 市盈率(TTM) | 29.7倍 | 历史波动区间参考意义有限(历史亏损年份太多) |
| 市盈率(远期) | 34.3倍 | 高于TTM,市场预期利润增速会放缓 |
| 市值 | 约1066亿美元 | |
| 股息率 | 0% | 不分红 |
| 分析师评级 | 24位,79.2%买入 | |
| 目标价均值 | 612.59美元 | 隐含涨幅约18% |
远期市盈率比TTM还高,跟我写Uber那篇遇到的情况一样——市场在两个行业里不约而同地给”增速见顶”定价,这不是巧合,是这一轮消费互联网公司普遍要面对的阶段性问题。
我会怎么配,接下来盯哪个数字
稳定盈利是真进步,但利润幅度在收窄是需要正视的信号,我不会现在重仓,会用小比例仓位观察。接下来盯的数字是净利润能不能止住收窄的趋势——如果连续两个季度环比回升,我会认为这是提价和广告收入兑现的开始,可以考虑加仓;如果继续往下掉到5亿美元以下,我会认为”稳定盈利”这个故事还没真正稳,继续观望。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照。