
美光科技(MU):毛利率五个季度从39.8%涨到80.7%
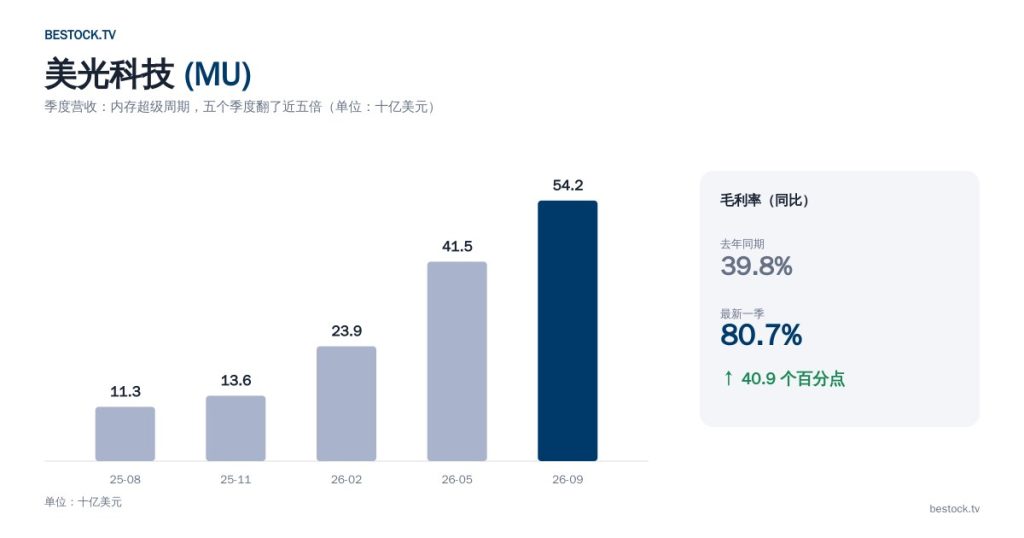
五个季度前,美光科技的毛利率是39.8%,一门普通到不能再普通的硬件生意的水平。最新一个季度,这个数字是80.7%。我重新核对了三遍数据库才敢把这句话写出来——涨了40.9个百分点,这不是生意变好了一点,是整个行业的供需关系被重新定义了一遍。
内存芯片,从”大宗商品”变成了”稀缺品”
AI服务器对高带宽内存的需求,这一年多把整个存储芯片行业的供需关系彻底翻转。最近五个季度营收分别是113亿、136亿、239亿、415亿、542亿美元,同比增速是46.0%、56.7%、196.3%、345.7%、379.3%——不是加速,是指数级的翻倍再翻倍。这种曲线我职业生涯里见过的次数一只手数得过来。
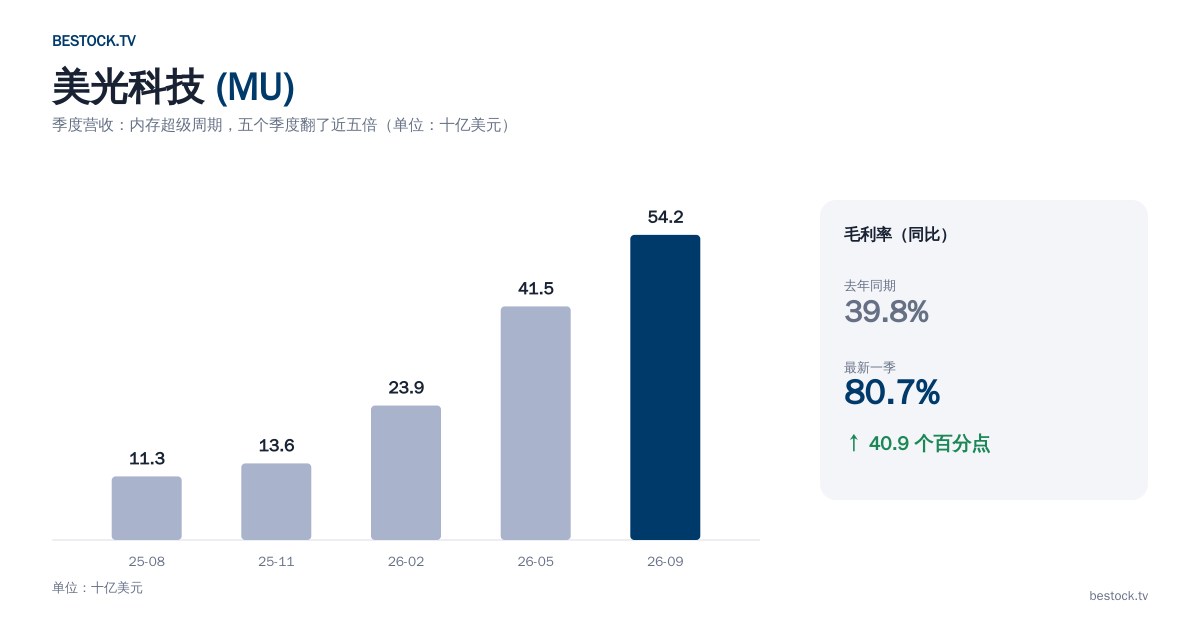
毛利率这条曲线才是真正的故事
把五个季度的毛利率连起来看:39.8%、45.3%、58.4%、72.6%、80.7%,几乎是一条直线往上冲。净利润同比增速对应着是260.9%、180.2%、770.8%、1398.3%、1077.8%——数字大到我写的时候都要反复确认有没有多打一个零。这背后的逻辑其实简单:内存芯片短缺的时候,涨价是直接传导到利润表最底下一行的,中间没有太多可以被侵蚀的环节。
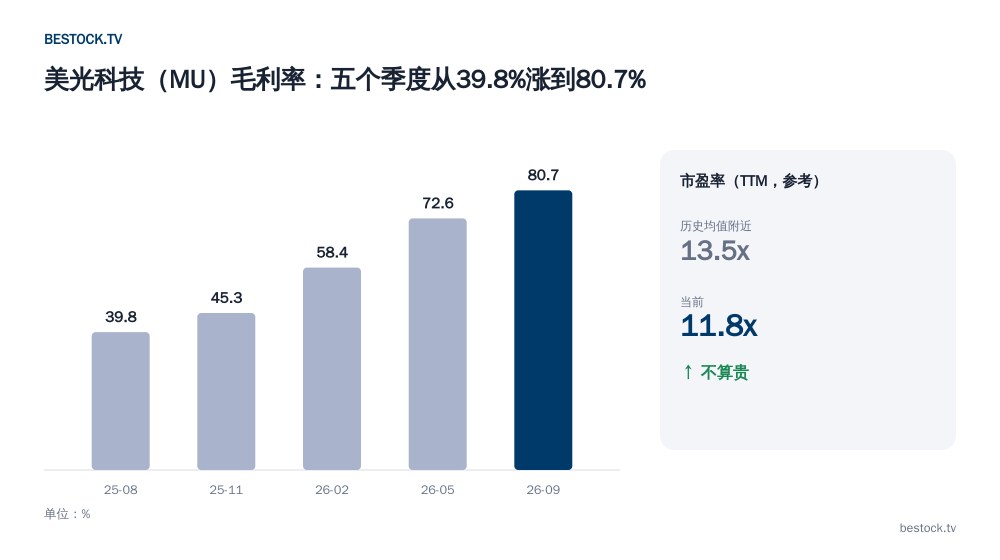
但估值居然还不贵,这才是真正反直觉的地方
利润涨成这样,股价这一年也涨了一大截,但当前市盈率(TTM)只有12.2倍,自身历史均值13.5倍,分位数45.5%,就在历史中位数附近。远期市盈率更只有5.1倍——这个数字低到我自己都半信半疑,说明市场在打赌利润增速接下来会明显放缓,不敢按现在的利润水平线性外推太久。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 904.90美元 | 52周区间 192.37–1254.61美元,波动极大 |
| 市盈率(TTM) | 12.2倍 | 自身历史分位数45.5%,不算贵 |
| 市盈率(远期) | 5.1倍 | 市场明显打赌增速会放缓 |
| 市值 | 约1.02万亿美元 | |
| 股息率 | 0.06% | 几乎可以忽略 |
| 分析师评级 | 27位,96.3%买入 | |
| 目标价均值 | 1626.35美元 | 区间跨度极大(1200–3000美元),本身就说明分歧大 |
目标价区间从1200美元到3000美元,跨度接近两倍半,我很少见到分歧这么大的一致预期——这本身就是个信号:没人能算准这轮内存涨价周期还能撑多久,连专业分析师内部都吵不出共识。
周期股的老规矩不会因为这次”不一样”就失效
内存芯片行业有个几十年没变过的脾气:涨价周期越猛,之后的跌价周期往往越狠,因为高利润会引诱所有厂商一起扩产,产能一旦集中释放,价格会比谁都料想的更快掉头。这次AI需求确实是真实的结构性变化,但”这次不一样”这句话在半导体周期里从来没有一次真正应验过,我不会把这次也当成例外来赌。
我会怎么配,接下来盯哪个数字
估值不贵、利润爆发式增长,这组合很诱人,但正因为是强周期股,我不会把它当成底仓长期重仓,只会用我愿意承受大幅波动的那部分仓位去参与,而且会比平时更频繁地检查仓位。接下来盯的数字是毛利率:只要还能稳在70%以上,说明涨价周期没结束;一旦连续两个季度回落到60%以下,我会认为周期拐点到了,到时候会直接大幅减仓,而不是等着”抄底”下一轮。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中同比增速对比为我自己的计算。