
Uber(UBER):一个反常的小细节,市场在悄悄降速
看财报这么多年,我养成一个习惯:先看远期市盈率和当前市盈率谁更高。正常情况下,如果市场觉得公司明年赚得更多,远期市盈率应该比现在低。Uber这次反过来了——当前市盈率(TTM)15.3倍,远期市盈率反而是18.0倍,市场居然觉得它明年赚得比今年少。这个小细节比任何一句”增长放缓”的评论都更直接地说明了问题。
利润终于稳了,这点要先承认
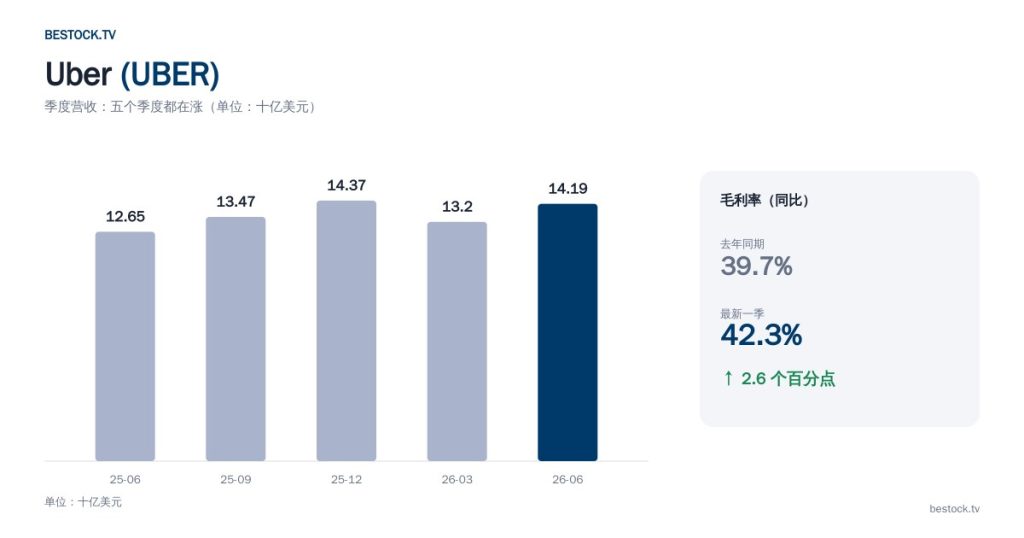
先说好的一面:最新一季净利润23.94亿美元,上一季只有2.63亿美元,环比是实打实的大跳升;毛利率同比也从39.7%涨到了42.3%,涨了2.6个百分点。网约车加外卖这门生意,终于不再是”烧钱换规模”的老故事,开始看起来像一门正常赚钱的生意。这是我愿意给Uber加分的地方。
但增速在肉眼可见地变慢
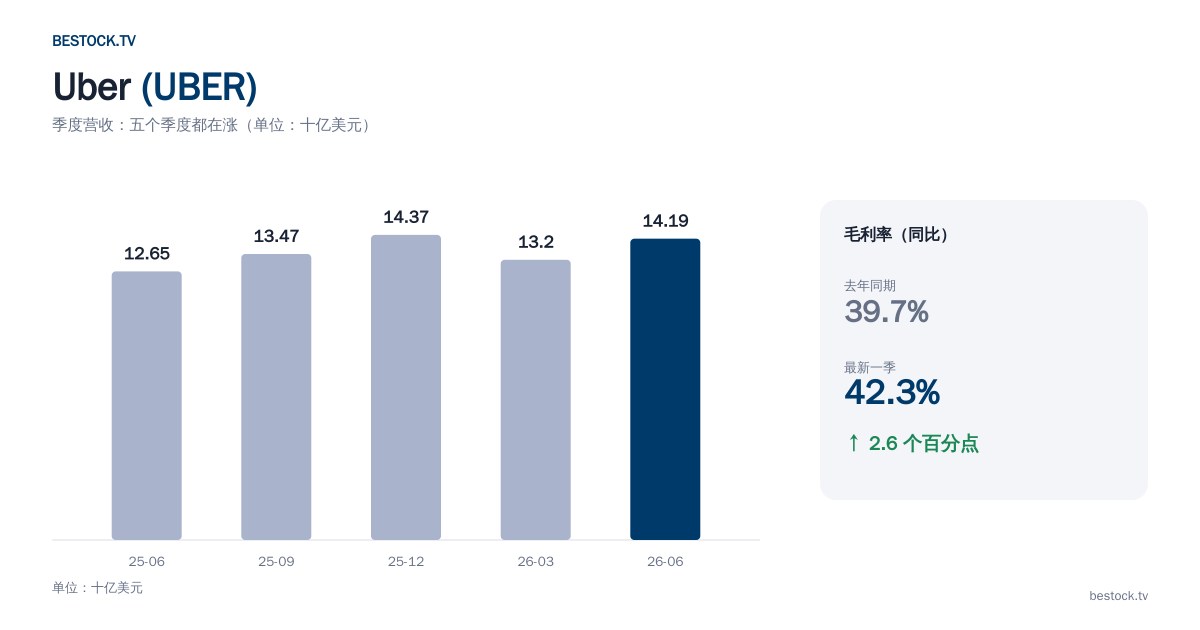
把最近五个季度的营收同比增速摆在一起看:18.2%、20.4%、20.1%、14.5%、12.2%,前三个季度还挺稳,后两个季度明显往下掉。网约车和外卖这两块业务在欧美主要市场已经相对成熟,新增长得靠国际市场和自动驾驶合作这些还没完全验证的故事去填,不是靠老业务本身再提速。
这也是我开头说的那个”远期市盈率反而更高”的根源——市场在给这个减速定价,而不是单纯看好故事就一路给溢价。我倒觉得这种定价方式挺理性,总比不管三七二十一一路追高要靠谱。
表格:几个数放一起
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 69.96美元 | 52周区间 65.41–100.35美元 |
| 市盈率(TTM) | 15.3倍 | 低于标普500平均水平 |
| 市盈率(远期) | 18.0倍 | 反而比TTM高,值得多想一句 |
| 市值 | 约1429亿美元 | |
| 股息率 | 0% | 不分红 |
| 分析师评级 | 29位,93.1%买入 | 样本量够大,相对可信 |
| 目标价均值 | 103.00美元 | 隐含涨幅约47% |
Uber的估值历史波动区间这次我没有放图——它历史上亏损年份太多,算出来的均值和区间参考意义不大,放出来容易误导人,宁可不展示,也不拿一张看起来专业实际没什么用的图充数。
我会怎么配,接下来盯哪个数字
15倍的TTM市盈率不贵,但增速在变慢是事实,我不会因为”估值看着便宜”就重仓追,会把它当成小比例的观察仓位先拿着。接下来盯的数字是营收同比增速能不能稳住在12%以上——如果继续往个位数掉,说明核心业务真的到天花板了,我会把仓位进一步调小;如果反弹回15%以上,我会认为是国际市场和自动驾驶合作开始兑现,到时候可以加一点。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中增速对比为我自己的计算。