
拼多多(PDD):市盈率8.7倍,是我们系列里最便宜的一个
拼多多现在的市盈率(TTM)只有8.7倍,在我们这个系列写过的所有公司里是最低的一个,比阿里巴巴、京东都便宜一截。便宜股票我见得多了,大部分时候便宜是有原因的,这篇我想把这个原因挖出来,而不是看到个位数市盈率就直接喊”低估”。
便宜的原因:增长在放缓,毛利率在下滑
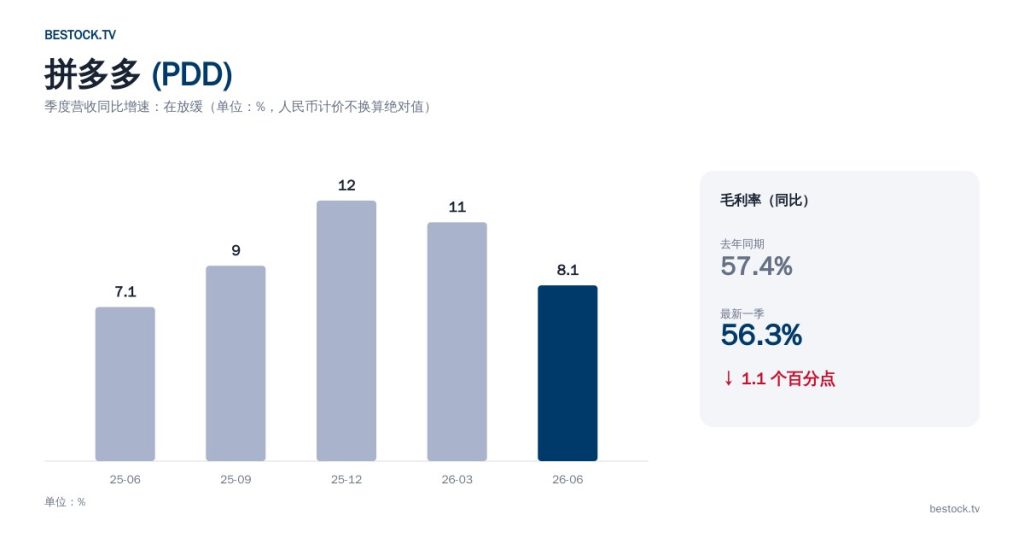
最近五个季度营收同比增速:7.1%、9.0%、12.0%、11.0%、8.1%——先加速再减速,最新一季明显掉下来了。毛利率也从去年同期的57.4%掉到56.3%,跌了1.1个百分点,不算暴跌,但方向不对。电商这个赛道这几年打得很凶,拼多多靠”百亿补贴”杀出来的打法,现在也到了要为增长继续让利的阶段。
跟同行放一起比,便宜得有点突出
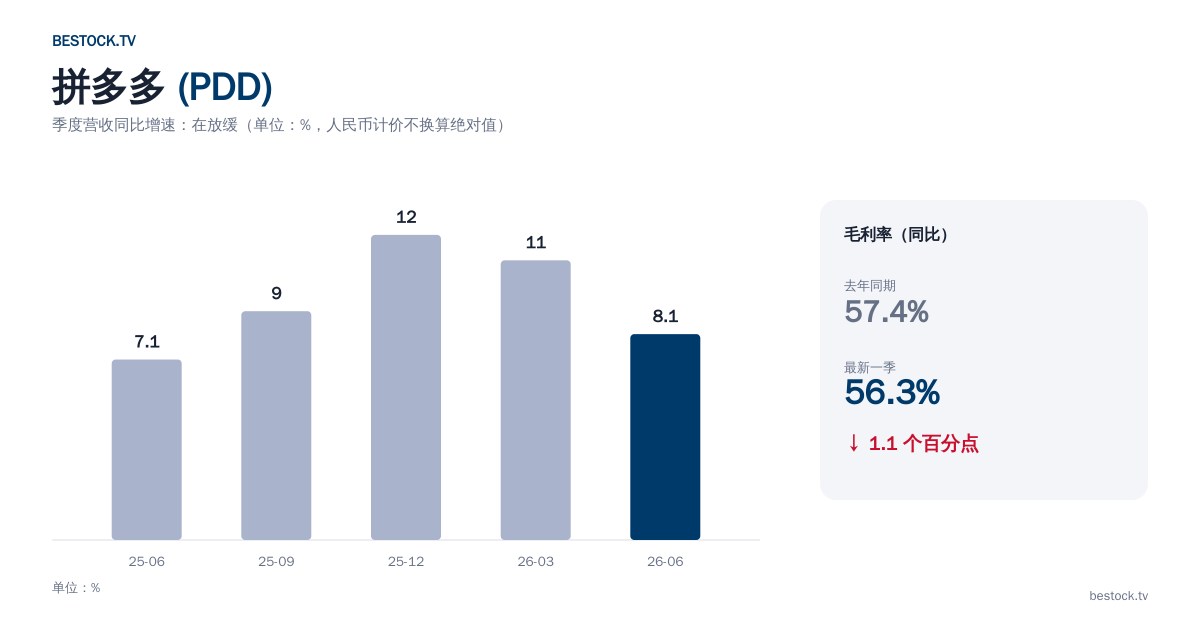
把中概电商三家的市盈率(TTM)放一起看:拼多多8.7倍,京东17.8倍,阿里巴巴24.6倍。拼多多比另外两家便宜了一半还多,这种差距不是靠”市场不懂它”就能解释的,更可能是市场在给它的国际业务(Temu)面对的关税和监管不确定性定价——这部分我没有查到足够具体的数据能写进这篇文章,只能老实说这是我判断里的一个盲区。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 81.39美元 | 52周区间 71.94–139.41美元,离高点差很远 |
| 市盈率(TTM) | 8.7倍 | 中概电商三家里最低 |
| 市盈率(远期) | 7.8倍 | 市场预期增长继续放缓 |
| 市值 | 约1159亿美元 | |
| 股息率 | 0% | 不分红 |
| 分析师评级 | 13位,46.2%买入 | 买入比例明显低于其他文章写过的公司,分歧大 |
| 目标价均值 | 114.20美元 | 隐含涨幅约40% |
46.2%的买入评级比例,是我们这个系列写到现在最低的一次——分析师群体对它的分歧,比对其他任何一家都大,这本身就该让人多一分谨慎,而不是觉得”这么便宜肯定有人抄底”。
便宜不等于低风险,这是我想强调的
我这个系列的原则是低风险、不追高,但”便宜”和”低风险”不是一回事——一只股票可以便宜到个位数市盈率,同时风险一点不低,因为它面对的不确定性(国际业务的政策环境、国内补贴战的持续性)本身就很大,低估值只是对这些不确定性的补偿,不是安全垫。把”便宜”当成”安全”来理解,是我见过最常见的判断错误之一。
我现在不碰,但会盯哪个数字
增速在放缓、毛利率在下滑、分析师分歧又大,这三条叠在一起,我不会因为估值便宜就现在进场。接下来盯的数字是毛利率:如果能止跌回升到57%以上,说明补贴战在降温,到时候会重新评估;如果继续往55%以下探,我会认为这不是周期性放缓,是结构性的竞争压力,到时候会彻底从观察名单里划掉,而不是一直等”便宜到底部”。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中同比对比、同行市盈率对比为我自己的计算。