
谷歌(GOOGL):市值4.2万亿美元,却在吃自己的历史最低估值
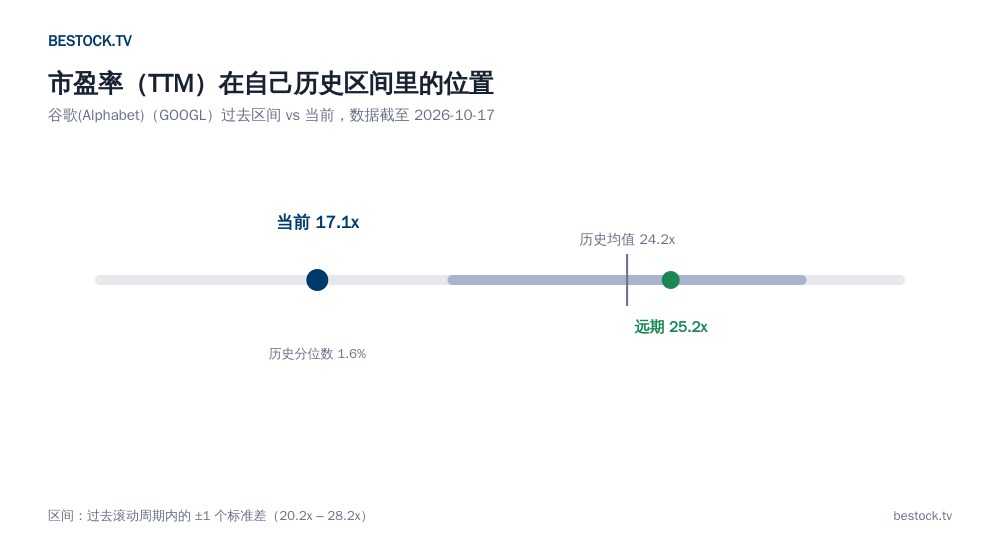
谷歌母公司Alphabet的市盈率历史分位数是1.6%。这个数字我查出来自己都愣了一下——一家市值4.2万亿美元、几乎没人质疑它赚钱能力的公司,按自己的历史看,现在竟然处在几乎最便宜的位置。市场上天天有人讨论”AI会不会干掉谷歌搜索”,却很少有人把这个估值数字拿出来摆一摆。
增速在加快,不是在硬撑
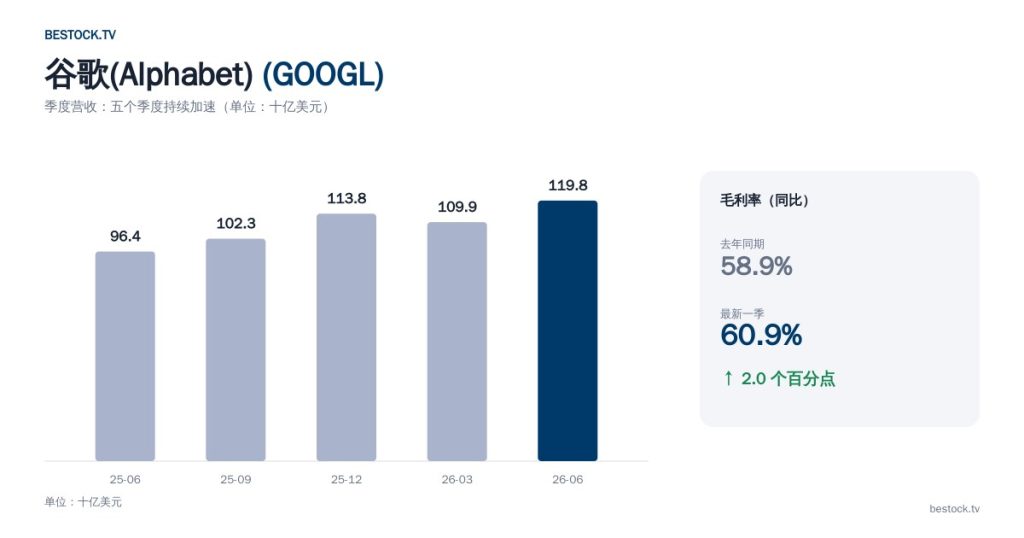
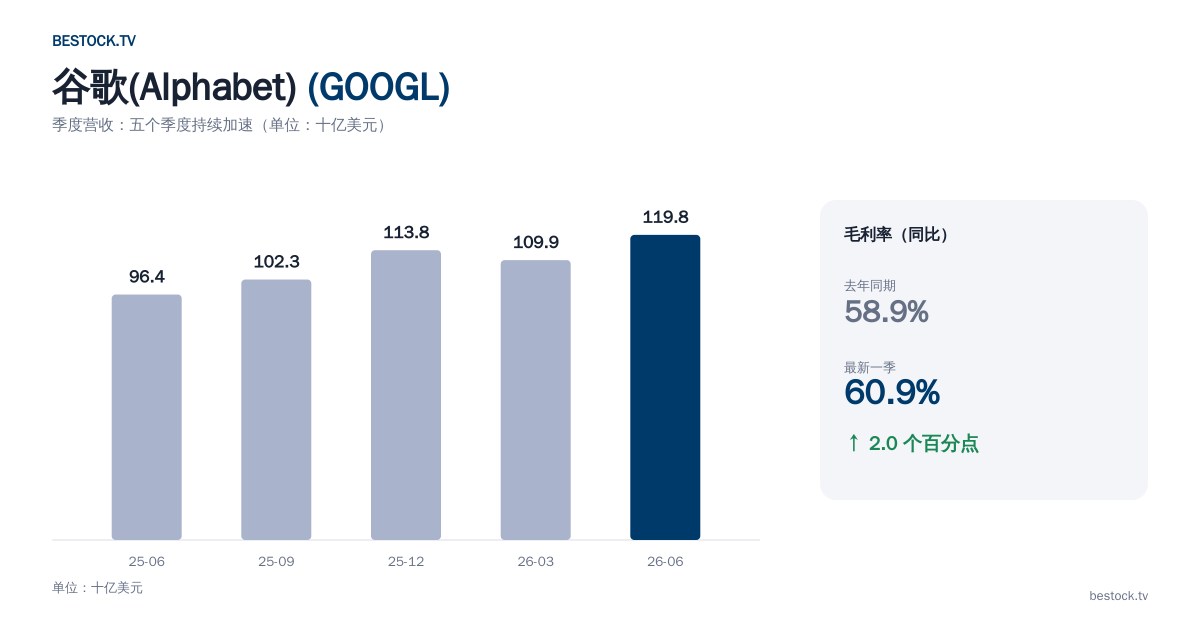
最近五个季度营收同比增速:13.8%、15.9%、18.0%、21.8%、24.2%,一路走高,没有一个季度是掉头向下的。一家体量已经这么大的公司,增速曲线还能持续上翘,说明搜索广告、云计算、YouTube这几条腿不是靠某一条硬撑,是真的在同时往上走。毛利率也从58.9%涨到60.9%,涨了2个百分点,规模效应在起作用。
为什么估值会掉到历史地板上
当前市盈率(TTM)17.1倍,自身历史均值24.2倍,波动区间大致20.2到28.2倍——当前值甚至低于区间下沿,这才是分位数只有1.6%的原因。远期市盈率25.2倍,反而比TTM高,意味着这个便宜更多来自”过去一年利润涨得太快,把分母甩在后面”,而不是市场突然看好它的未来。这个结构和我之前写英伟达那篇有点像,但起因不完全一样,值得把它当成两件事分开理解,不能套用同一套解释。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 344.18美元 | 52周区间 263.59–408.10美元 |
| 市盈率(TTM) | 17.1倍 | 自身历史分位数1.6%,几乎最便宜 |
| 市盈率(远期) | 25.2倍 | 反而高于TTM |
| 市值 | 约4.21万亿美元 | |
| 股息率 | 0.25% | 不是靠分红的票 |
| 分析师评级 | 28位,85.7%买入 | 样本量充足 |
| 目标价均值 | 426.12美元 | 隐含涨幅约24% |
便宜归便宜,两件事我没法替它说好话
第一,搜索广告业务正面对AI聊天工具分流用户习惯的真实压力,这不是传闻,是整个行业都在公开讨论的事,具体会分流多少、多快,我没有一个能让自己信服的数字,所以不编,只说这件事存在。第二,反垄断诉讼还悬在头上,判决结果会不会要求业务拆分或者改变商业模式,这个我也没法预测。这两条合在一起,才是真正能让”便宜”变成”陷阱”的路径,比”AI会不会干掉搜索”这种笼统的担心具体一点。
我会怎么配,接下来盯哪个数字
估值便宜、增速加快、毛利率改善,三件事都站得住,这种组合我愿意分批建仓,但不会因为分位数只有1.6%就一次性满仓——反垄断这条线不是我能预测的风险。接下来我盯的数字是营收同比增速能不能稳在20%以上:如果连续两个季度掉破20%,我会认为AI对搜索广告的冲击比预期来得快,到时候重新评估仓位;如果继续往上走,这篇”便宜”的判断就更站得住。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中市盈率历史分位、隐含涨幅为我自己的计算。