
Sea集团(SE):增速没有放缓,是在持续加快
Sea集团旗下有三块业务:东南亚最大的电商平台Shopee、游戏发行商Garena、还有数字金融业务SeaMoney。这种”一家公司打包三门生意”的结构,我一开始是有点警惕的——集团型公司容易出现”某一块烂账拖累整体”的情况。查完数据之后,这个担心至少在增速这件事上没有应验。
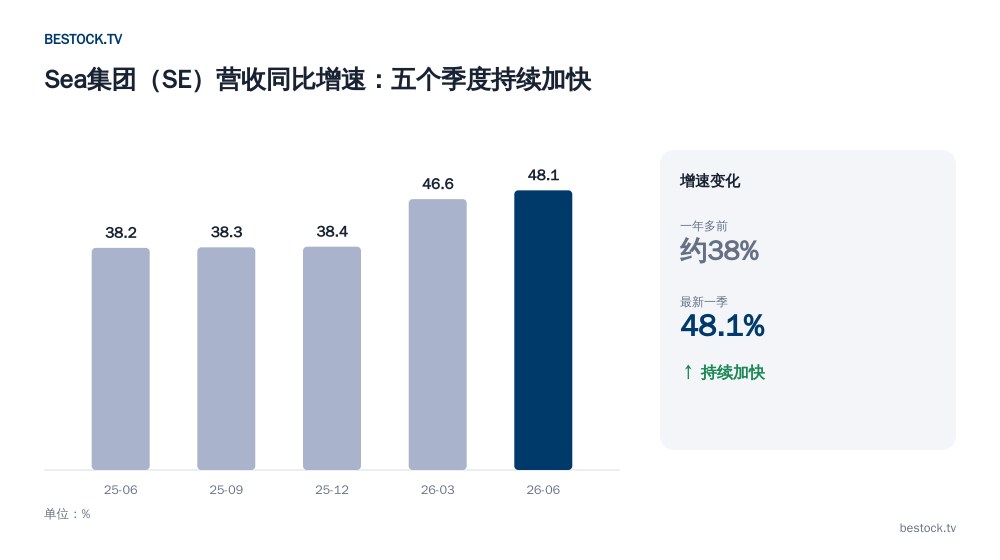
营收增速不是在放缓,是在持续加快
最近五个季度营收同比增速:38.2%、38.3%、38.4%、46.6%、48.1%——前三个季度几乎是一条直线,后两个季度明显又上了一个台阶。这在我们这个系列写过的公司里,是少数几个”增速还在加速”而不是”增速在放缓”的案例,东南亚和拉美这些新兴市场的电商渗透率还在往上走,这是故事的底层支撑。
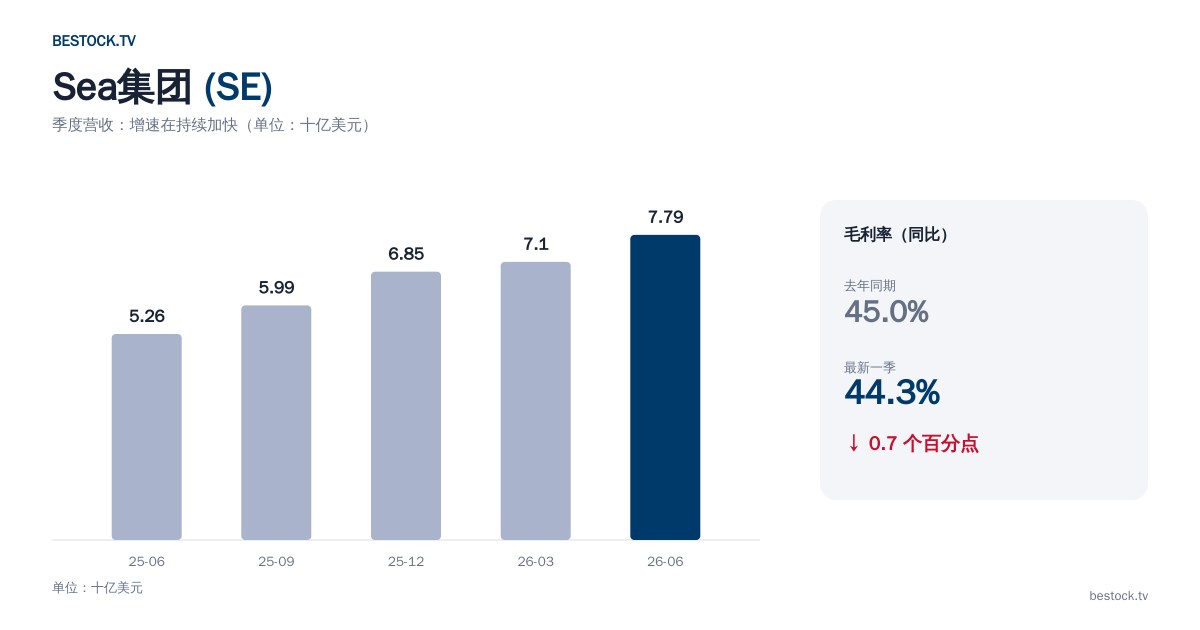
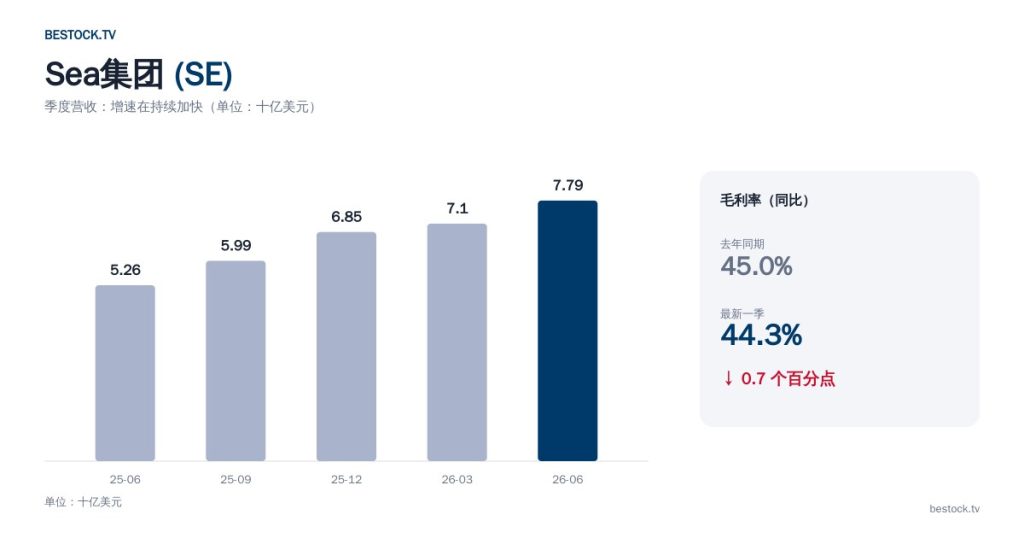
毛利率同比小幅下滑0.7个百分点,倒不算什么问题——集团业务结构调整期毛利率小幅波动很正常,比单一业务的公司更难用一条线概括清楚,这也是我没法把它的毛利率解读得像其他公司那样干脆利落的原因,老实承认这点。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 88.47美元 | 52周区间 77.05–164.03美元,离高点差了近一半 |
| 市盈率(TTM) | 35.1倍 | 历史波动区间参考意义有限(早年持续亏损) |
| 市盈率(远期) | 25.5倍 | 低于TTM |
| 市值 | 约542亿美元 | |
| 股息率 | 0% | 不分红 |
| 分析师评级 | 9位,88.9%买入 | 样本量较小 |
| 目标价均值 | 155.02美元 | 隐含涨幅约75% |
股价离52周高点差了接近一半,这跟增速还在加快的基本面不太匹配——我能想到的解释是新兴市场公司普遍要承受的汇率波动和地缘风险溢价,但9位分析师的样本量确实偏小,这个隐含涨幅我只当参考,不当预测。
新兴市场电商,波动比成熟市场更大
东南亚和拉美市场的汇率波动、监管环境变化,都是比美国本土公司更大的真实变量,这不是我能靠财务数据提前量化的风险,只能在仓位上留出余地。这也是为什么即便增速这么好看,我也不会把它当成这个系列里”最确定”的那一个。
我会怎么配,接下来盯哪个数字
增速持续加快、估值不算离谱,这个组合我愿意参与,但新兴市场的波动性决定了仓位不能给太大。接下来盯的数字是营收同比增速能不能继续站在45%以上——如果掉回30%附近,说明电商渗透率的红利在放缓;如果继续往上,这篇”持续加速”的判断会更站得住。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中增速趋势对比为我自己的计算。