
Salesforce(CRM):净利润涨了86.9%,比营收快得多
Salesforce这几年给人的印象有点两极分化:一边是”企业软件老大哥,CRM市场份额遥遥领先”,一边是”AI时代会不会被新工具颠覆”的疑虑。这篇我不站队任何一边,就看数字说话——最新一季净利润同比涨了86.9%,这个数字比我预想的要好看。
营收稳步涨,利润这一季跳得更快
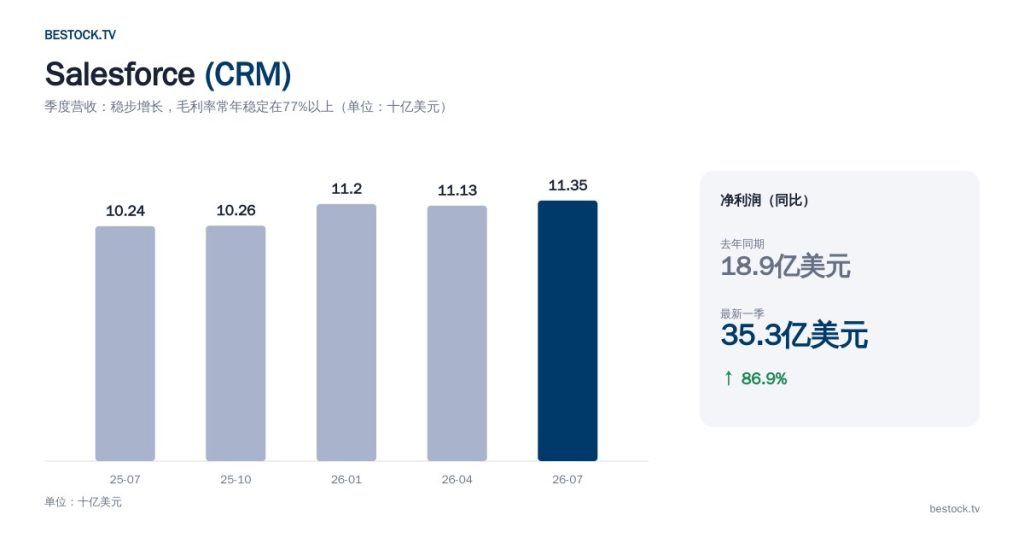
最近五个季度营收从102.4亿涨到113.5亿美元,同比增速稳定在9%到13%之间,不快但很稳。毛利率这几年一直稳定在77%以上,几乎没有波动,这是企业软件这门生意的特点——一旦客户上了系统,迁移成本很高,利润率天然就有护城河。真正的变化在净利润:从去年同期的18.9亿涨到最新一季的35.3亿美元,涨了86.9%,涨幅明显超过营收本身的增速。
净利润涨得比营收快,通常说明公司在控制费用,或者有一次性的税务、投资收益项目在里面——Salesforce这几年一直在做成本结构优化(包括几轮裁员和组织架构调整),这部分我能找到公开的依据,所以愿意把这归因到”控费见效”这条线上,但具体这一季里有没有额外的一次性项目,我没有逐项核对,留一个问号。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 242.45美元 | 52周区间 146.06–267.80美元 |
| 市盈率(TTM) | 22.0倍 | 历史波动区间参考意义有限(早年利润基数很低) |
| 市盈率(远期) | 29.5倍 | 高于TTM,市场预期利润增速会回落 |
| 市值 | 约1995亿美元 | |
| 股息率 | 0.71% | |
| 分析师评级 | 36位,77.8%买入 | 样本量是我们系列里最大的之一 |
| 目标价均值 | 281.00美元 | 隐含涨幅约16% |
远期市盈率比TTM还高,这是我们系列里第三次遇到这种情况了(之前Uber和Spotify也是)——市场在给”企业软件增速长期放缓”这件事定价,不是只看Salesforce一家,是整个行业这几年都在经历估值重新锚定。
AI会不会颠覆它,我没有答案
Salesforce自己也在推AI产品(Agentforce这类),想把这股威胁变成自己的新增长点,但客户到底会不会为”AI客服/AI销售助手”这类新功能单独付费,还是把这些功能当成免费搭售的附加品,现在下判断还太早。我没有足够具体的续费率或者新产品渗透率数据去验证这件事,所以这篇不编一个乐观或者悲观的结论,只说这是个真实存在、现在还看不清楚的变量。
我会怎么配,接下来盯哪个数字
稳定的营收增长加上控费见效的利润弹性,这种组合适合我这种低风险偏好的人做底仓的一部分,但AI这条不确定性线让我不会重仓。接下来盯的数字是营收同比增速能不能守住9%以上——如果掉破5%,说明AI工具真的在抢客户预算;如果能稳住甚至回升到两位数,说明Salesforce自己的AI产品策略在起作用,到时候可以考虑加仓。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中净利润同比变化为我自己的计算。