京东(JD):营收同比转负,但毛利率一直在悄悄爬
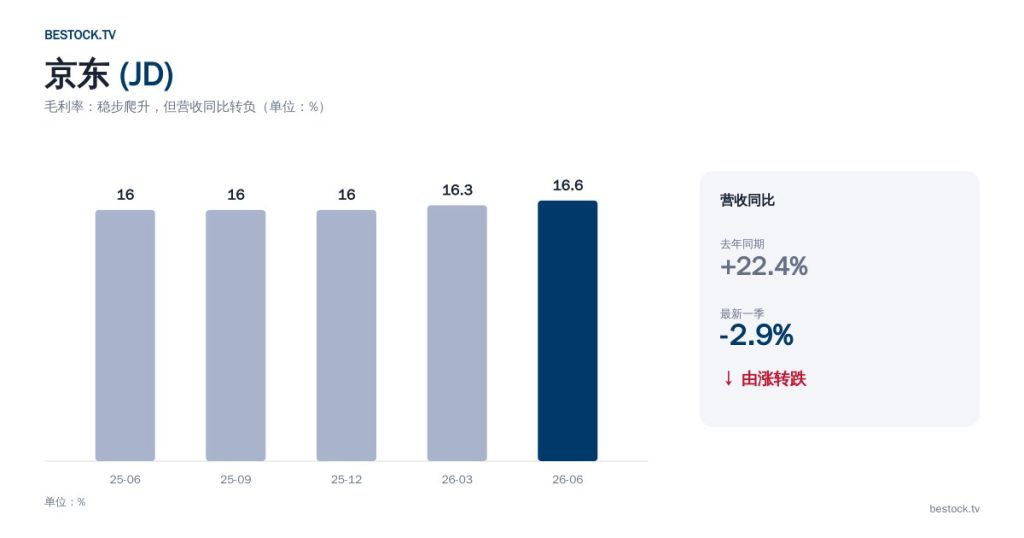
京东最新一个季度的营收同比增速是负2.9%。这是我写这个系列到现在,第一次在财报里看到营收同比真正下跌,不是”增速放缓”这种委婉说法,是实打实的负增长。我不打算绕开这件事,直接把它放在第一段说。
营收转负,但毛利率一直在悄悄爬
把最近五个季度的毛利率连起来看:16.0%、16.0%、16.0%、16.3%、16.6%,涨幅不大,但方向没变过,一直在爬。同期营收同比增速却是22.4%、14.9%、1.5%、4.9%、-2.9%,一路下滑直到转负。这组合说明京东在用”少做没有利润的生意”换”多留一点毛利”,电商自营这个模式本来就是薄利走量,现在走量这条路走不通了,公司在往利润率这条路上挪。
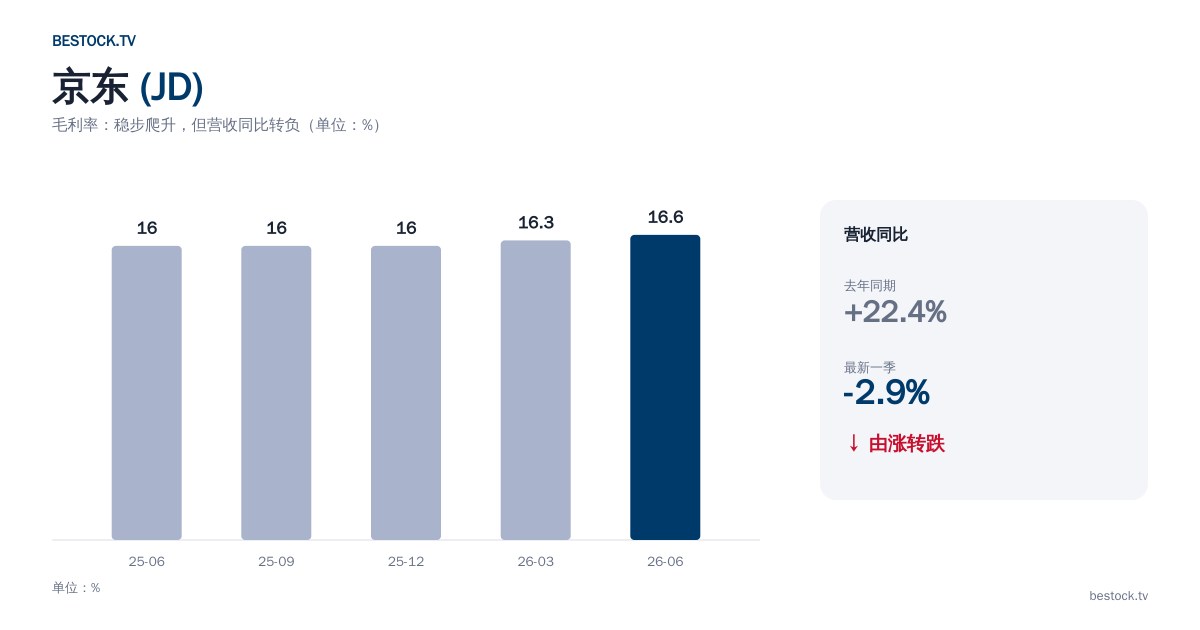
这个策略不算错,但有个前提:市场得愿意接受”规模换利润”这个交易,而不是单纯看营收增速这一个数字就给低分。目前看,市场对京东的定价确实更谨慎,这从市盈率就能看出来。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 26.78美元 | 52周区间 23.66–34.30美元 |
| 市盈率(TTM) | 18.0倍 | 中概电商三家里居中 |
| 市盈率(远期) | 7.3倍 | 明显低于TTM,市场预期利润会明显改善 |
| 市值 | 约360亿美元 | |
| 股息率 | 3.76% | 我们这个系列里目前最高的股息率 |
| 分析师评级 | 9位,77.8%买入 | 样本量较小 |
| 目标价均值 | 37.92美元 | 隐含涨幅约42% |
3.76%的股息率,是我愿意多看它一眼的原因
低风险、不追高的框架下,一家营收增速转负但毛利率稳步改善、同时愿意分红的公司,跟那种纯靠故事撑估值的公司完全是两类资产。股息率3.76%不算惊艳,但在我写过的这些互联网公司里是最高的一个,至少说明管理层对现金流有信心,不是靠画饼度日。远期市盈率只有7.3倍,明显低于当前的18.0倍,说明市场也预期这个”规模换利润”的策略会在未来几个季度体现在数字上。
我没查到营收转负具体是哪个细分业务拖累的(是3C数码、商超百货还是物流),财报里的分部数据我没有逐项核对,所以不替这件事编一个具体原因,只能说这是我这篇留白的地方。
我会怎么配,接下来盯哪个数字
营收转负是真实的警讯,但毛利率持续改善、股息率又还算可以,这种”收缩但变健康”的组合,我愿意用小比例仓位参与,主要图它的分红和低估值,不指望它短期内股价有多大弹性。接下来盯的数字是营收同比增速:如果接下来两个季度能重新转正哪怕只有1%-2%,说明”规模换利润”的调整已经见底;如果继续往下掉到负5%以下,我会认为问题比单纯的策略调整更深,到时候会减仓观望。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中同比趋势对比为我自己的计算。