
泛林集团(LRCX):基本面是真好,但我不会现在追
半导体设备这个环节,大部分人只记得台积电、英伟达这些站在台前的名字,很少有人关注给它们造设备的公司。泛林集团(Lam Research)就是这种”闷声赚钱”的典型——晶圆厂要扩产能,不管是谁家的芯片,都得先找它买刻蚀设备。这篇我想泼一盆冷水:基本面是真好,但价格已经不便宜了。
基本面确实在稳步变好
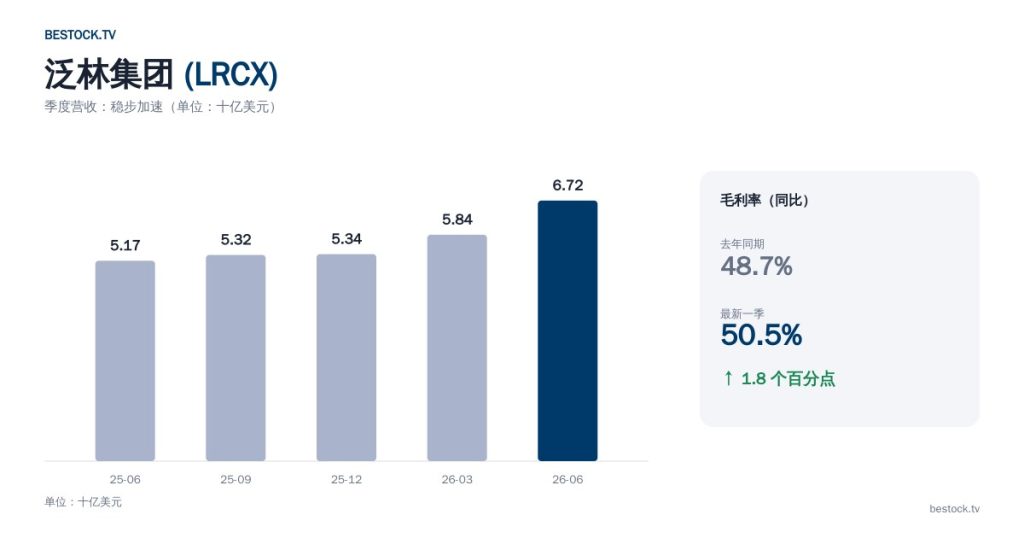
最近五个季度营收从51.7亿涨到67.2亿美元,同比增速稳定在22%到34%之间,不是忽上忽下的那种不稳定增长。毛利率也从48.7%涨到50.5%,涨了1.8个百分点。晶圆厂资本开支周期这几年因为AI芯片需求一直处在扩产状态,泛林集团作为设备供应商直接受益,这条逻辑清晰又简单。
但估值已经跑到历史偏贵的一侧
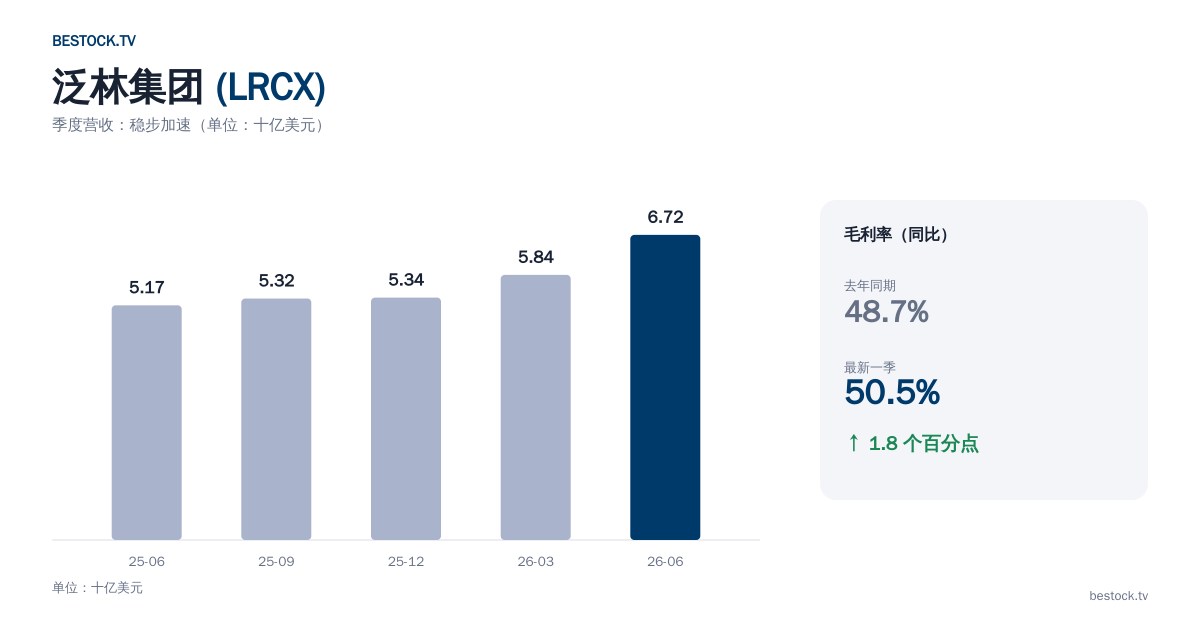
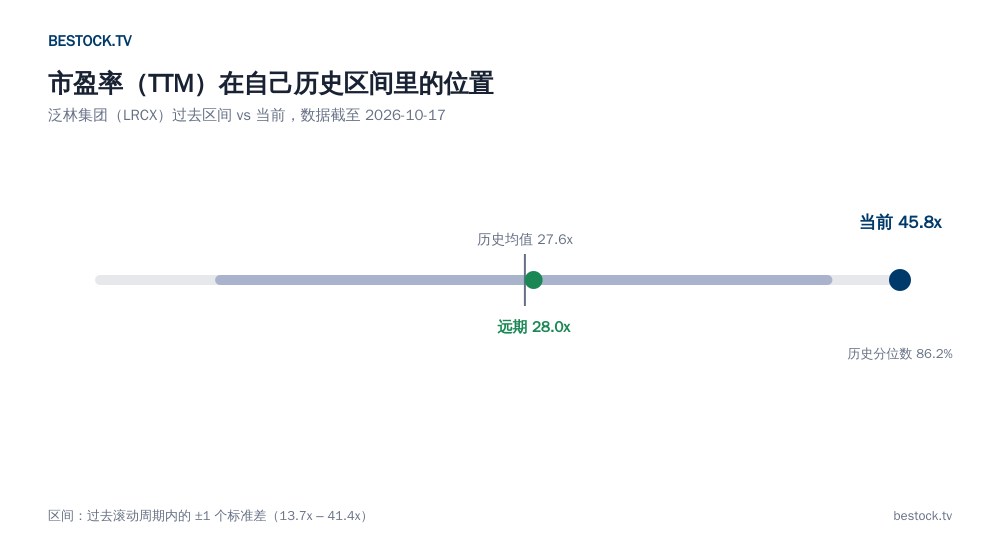
当前市盈率(TTM)45.8倍,自身历史均值27.6倍,波动区间大致13.7到41.4倍——当前值已经超过区间上沿,分位数86.2%,处在历史偏贵的位置。这跟我之前写的英伟达、谷歌那种”历史最便宜”的故事正好相反,这次我没法说它便宜,基本面好不等于现在买入的时机也好,这是两件事。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 272.20美元 | 52周区间 134.88–438.03美元,波动很大 |
| 市盈率(TTM) | 45.8倍 | 自身历史分位数86.2%,偏贵 |
| 市盈率(远期) | 28.0倍 | 低于TTM,市场预期利润继续追上来 |
| 市值 | 约3406亿美元 | |
| 股息率 | 0.38% | |
| 分析师评级 | 24位,87.5%买入 | |
| 目标价均值 | 399.73美元 | 区间275–700美元,分歧不小 |
远期市盈率28倍明显低于TTM的45.8倍,说明市场确实预期利润会继续追上来,把估值”消化”掉一部分——这是这篇里对我这个”偏贵”判断最有力的反驳,我把它摆出来,不是只讲对自己论点有利的一半。
半导体设备这门生意,繁荣的另一面是什么
半导体设备订单跟着晶圆厂的资本开支计划走,而资本开支计划本身就是周期性的——一旦AI芯片的扩产节奏放缓,或者某几家大客户集中推迟订单,营收增速会比股价下跌来得更快地掉头。这不是假设性的”宏观不确定性”,是这个行业几十年来反复验证过的脾气,现在增速好看,不代表这条规律这次会失效。
我现在不追,但会盯哪个数字
基本面确实扎实,但估值已经不便宜,这种组合我不会现在追高买入,会等一个更好的价格,或者等营收增速数据进一步验证远期市盈率隐含的那个”利润会追上来”的预期。接下来盯的数字是营收同比增速:如果能继续稳在25%以上,说明扩产周期还没到顶,到时候即使估值不便宜我也会考虑小比例参与;如果掉破15%,我会认为周期拐点近了,直接从观察名单划掉。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中市盈率历史分位为我自己的计算。