
甲骨文(ORCL):估值历史最低,但毛利率代价不小
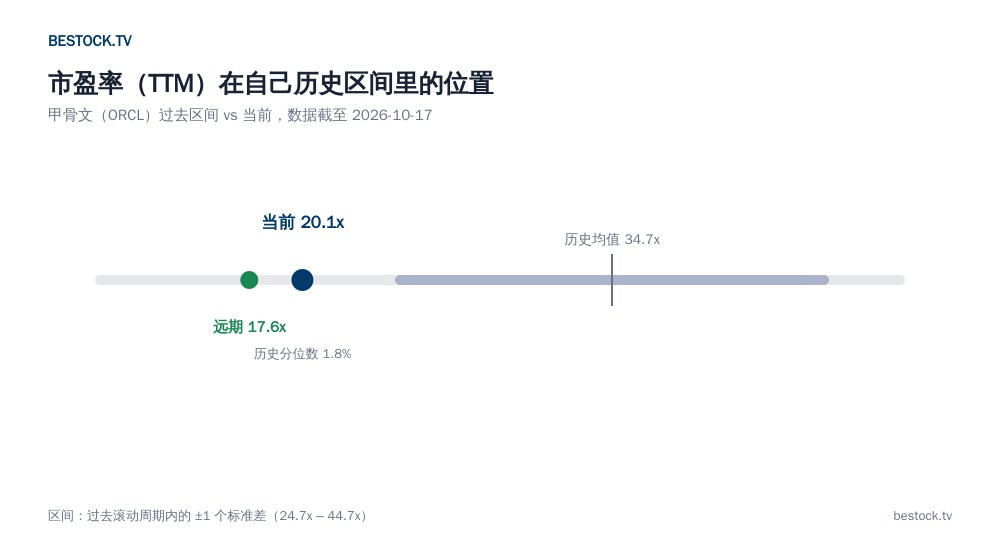
这一年甲骨文的股价讨论度很高,”云计算老兵逆袭”的故事到处都在讲。但它的市盈率历史分位数只有1.8%——几乎是历史最低。一个被讨论得这么热闹的公司,估值却在自己的历史地板上,这个反差我觉得值得专门写一篇说清楚。
增速确实在重新加快
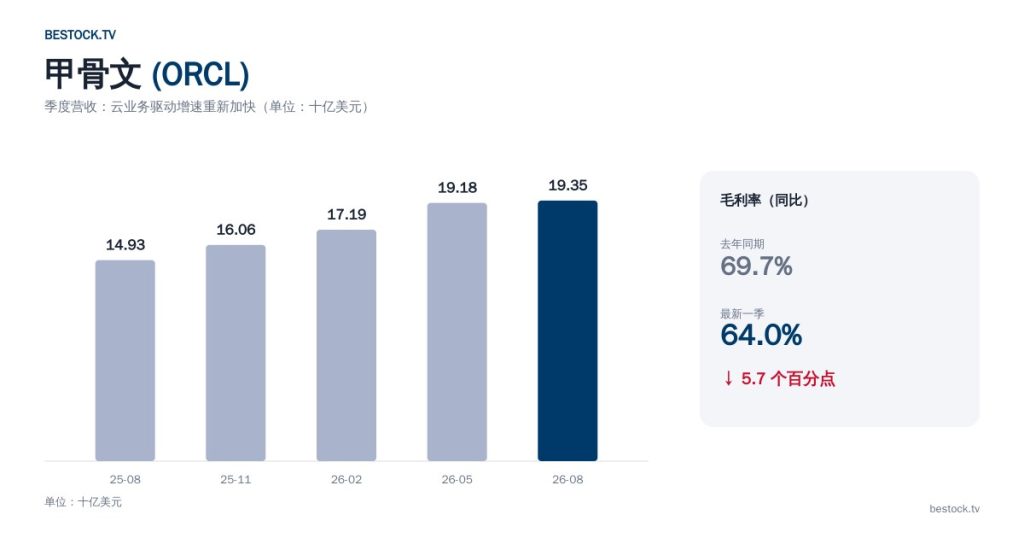
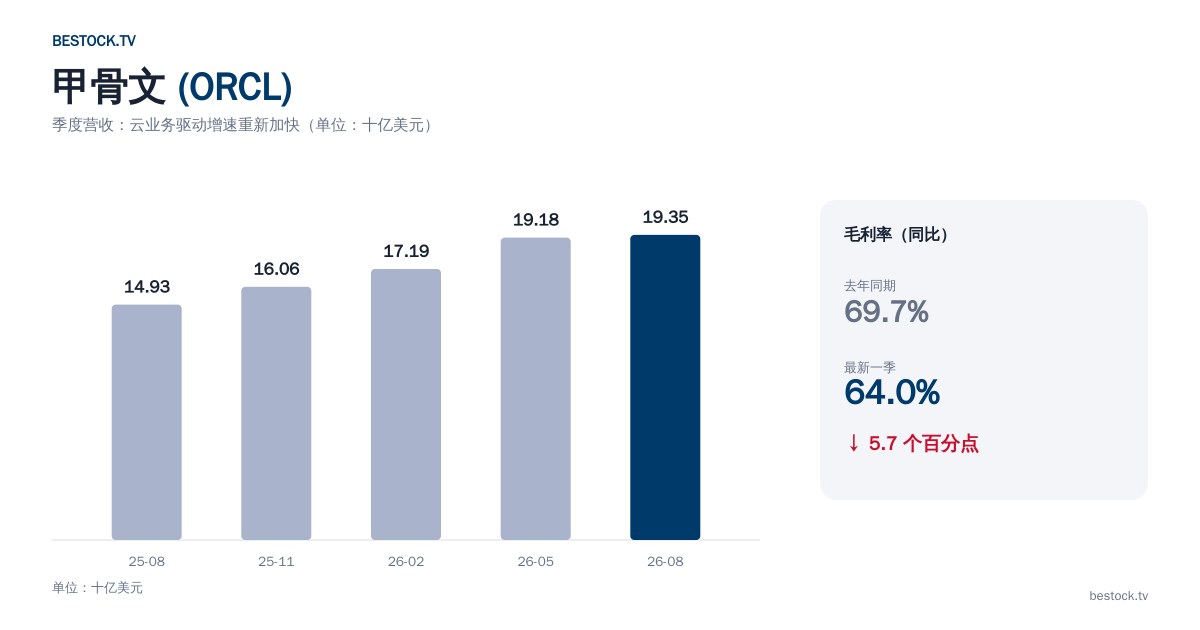
最近五个季度营收同比增速:12.2%、14.2%、21.7%、20.6%、29.6%,一路走高,最新一季接近30%,对一家几十年历史的企业软件公司来说,这个加速度相当罕见。云基础设施业务承接了大量AI训练和推理的需求,是这轮增速重新抬头的主要原因。
但毛利率在往下掉,这是我必须说清楚的代价
毛利率从去年同期的69.7%掉到了64.0%,跌了5.7个百分点。建云基础设施需要大量资本开支,服务器、数据中心、电力这些成本在折旧和运营费用里压着毛利率,这是云计算这门生意换增长的代价,亚马逊和微软当年扩张云业务的时候也经历过类似的阶段。增速和毛利率这次是反着走的,这两件事得放在一起看,不能只挑好看的那个说。
为什么估值还能便宜到历史地板
当前市盈率(TTM)20.1倍,自身历史均值34.7倍,波动区间大致24.7到44.7倍——当前值比区间下沿还低,分位数只有1.8%。原因和我之前写的几家公司类似:利润基数被过去几年压得比较低,最近几个季度利润增速突然加快,把分母甩在了后面。但甲骨文这次还多一层:毛利率在下滑,这部分对冲了利润增速,所以这个”便宜”里,有一部分成色其实没有表面数字看起来那么纯。
表格:数字摆一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 129.59美元 | 52周区间 114.08–283.21美元,离高点差超过一半 |
| 市盈率(TTM) | 20.1倍 | 自身历史分位数1.8% |
| 市盈率(远期) | 17.6倍 | |
| 市值 | 约3918亿美元 | |
| 股息率 | 1.54% | |
| 分析师评级 | 33位,81.8%买入 | |
| 目标价均值 | 242.62美元 | 区间110–400美元,跨度相当大 |
52周区间里,股价离高点已经差了超过一半,这个回撤幅度不小,说明市场对云基础设施业务的资本开支强度和回报周期有过明显的重新定价,不是只涨不跌的单边故事。
我会怎么配,接下来盯哪个数字
增速加快、估值历史低位,这两点够吸引人,但毛利率下滑是实打实的代价,我会分批小比例建仓,不会因为”历史最便宜”就一把梭哈。接下来盯的数字是毛利率:如果接下来两个季度能稳住在63%以上不再继续下滑,说明资本开支的投入期接近尾声,开始看回报;如果跌破60%,我会认为这轮云基础设施扩张的代价比预期更大,到时候会重新评估仓位。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中市盈率历史分位为我自己的计算。