
阿里巴巴(BABA):营收在涨,但我没打算追
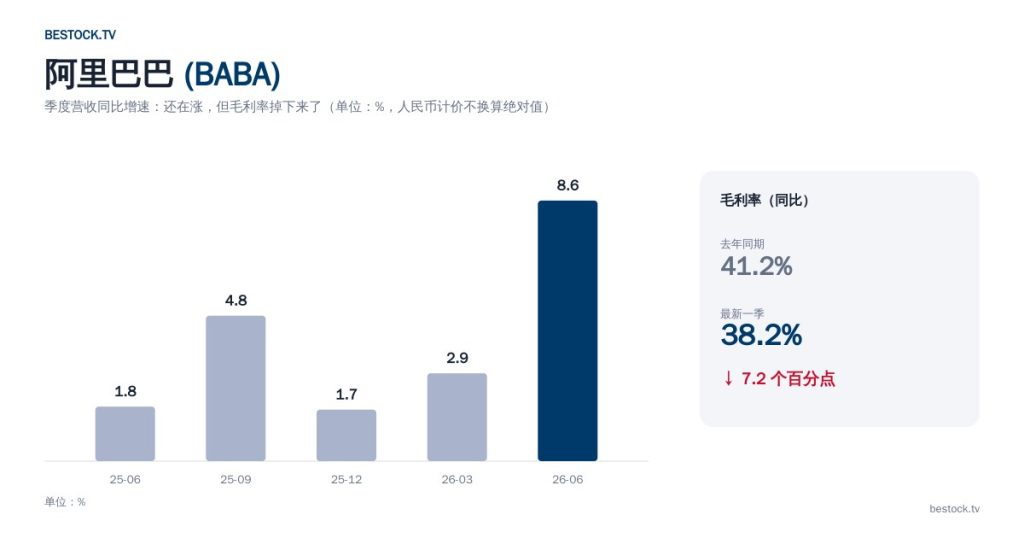
阿里巴巴这个季度营收涨了8.6%,净利润却同比跌了超过75%。你要是只扫一眼新闻标题,会以为这是两份完全不相关的财报贴在了一起。这篇我想把这两件事分开讲清楚,而不是挑一个对我论点有利的数字就开写。
先说结论:我不觉得现在是追阿里巴巴的时候,不是因为它不好,是因为增长的”质量”这一年在往下走,价格却没有同步变便宜。
营收在涨,但毛利率是另一回事
最近五个季度营收同比增速是1.8%、4.8%、1.7%、2.9%、8.6%,最新一季确实明显提速,这是好消息。坏消息是毛利率没跟上:去年同期41.2%,最新一季掉到38.2%,跌了7.2个百分点。营收加速、毛利率下滑同时发生,通常意味着公司在用让利换增长——电商这个生意里,这个动作我见过太多次,有时候是良性竞争,有时候是没别的办法只能卷。
净利润那个腰斩还不止的数字,我没有把它当成经营恶化的证据——阿里巴巴账上有一大堆股权投资,公允价值变动每个季度都会把净利润搅得忽高忽低,我没有逐项拆开这笔账,所以不拿这单季数字说事,只认毛利率这条更干净的线。这是我这篇里承认”没查清楚”的地方,写出来比装作自己全懂更诚实。
估值不算便宜,这是我犹豫的主因
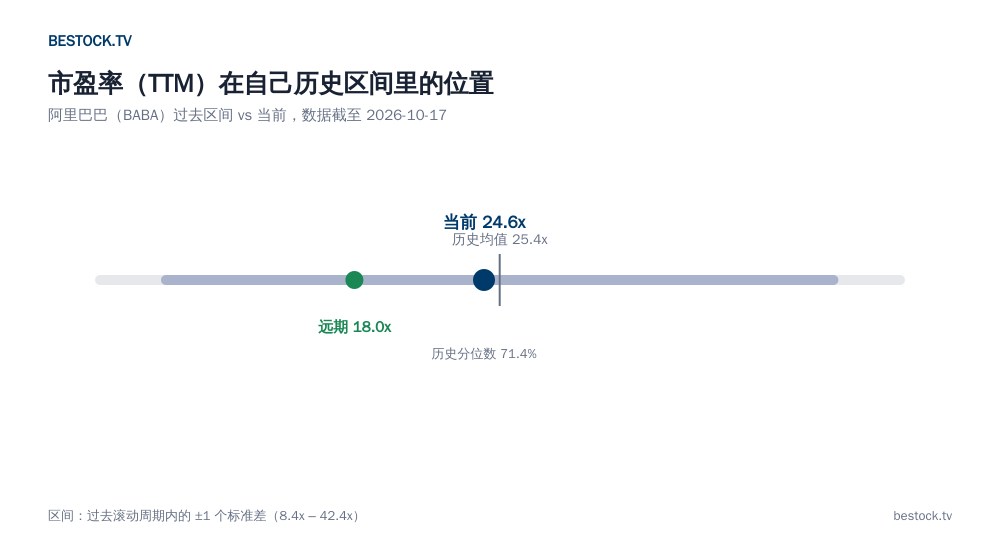
当前市盈率(TTM)24.6倍,自身历史均值25.4倍,区间大致8.4到42.4倍,分位数71.4%——处在历史偏贵的一侧。注意这个历史区间本身就被过去几年股价大幅回撤压低过,所以”71.4%分位”不是说它现在有多疯狂贵,而是说它已经不便宜了,尤其是在毛利率还在下滑的背景下,这两件事叠在一起我不觉得现在值得抢。
表格:数字摆在这,你自己也判断一下
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 108.57美元 | 52周区间 91.99–180.84美元,离高点还差不少 |
| 市盈率(TTM) | 24.6倍 | 自身历史分位数71.4%,偏贵一侧 |
| 市盈率(远期) | 18.0倍 | 市场预期利润会修复 |
| 市值 | 约2701亿美元 | |
| 股息率 | 0.97% | 聊胜于无 |
| 分析师评级 | 12位,100%买入 | 整齐划一,我照例打折看 |
| 目标价均值 | 191.74美元 | 隐含涨幅约77%,这个数我不信满 |
目标价隐含77%的涨幅,这个数字好看到有点假——12位分析师全部给买入评级的时候,目标价这东西基本就是”大家都看多,所以往上调”的自我强化产物,我不会拿它当决策依据,放在表里只是让你知道市场共识长什么样。
反过来想:如果我判断错了会怎样
我这篇的判断是”现在不追”,最可能让这个判断显得保守过头的情形是:电商让利只是阶段性的促销节奏,云计算和国际业务的增长足够快,很快就能把整体毛利率拉回来。如果接下来两个季度毛利率止跌回升,同时营收增速保持在8%以上,那我这篇”再等等”的判断就该被推翻,这点我愿意先说清楚。
我现在不买,但会盯哪个数字
低风险不追高的原则下,增长质量在变差、估值又不便宜的组合,我宁可错过也不会现在进场。接下来我盯的数字很明确:毛利率如果连续两个季度止跌,我会重新考虑;如果继续往下探到35%以下,那说明让利已经变成了常态化竞争手段,这篇”再等等”就该升级成”暂时不碰”。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中同比对比、历史分位、隐含涨幅为我自己的计算。