
台积电(TSM):增速越来越快,估值却不贵不便宜
你手机里的芯片、你电脑里的芯片、英伟达卖的那些天价AI芯片,十有八九是同一家公司造出来的——台积电。但凡事提到它,中文互联网上总爱叫它”代工厂”,听起来像是个接外包活的小作坊。我每次看到这个词都想笑,一个接外包活的作坊,能让苹果、英伟达、AMD排着队求它加产能,这外包活接得也太硬气了。
这篇我不讲”历史最低估值”的故事,因为台积电讲不出这个故事——它现在的估值,按自己历史看就是中位数附近,不便宜也不贵。我想讲的是另一件事:增速还在加快,但价格没跟着疯涨,这种”合理”本身就值得买单。
增速在加快,这事比绝对数字更重要
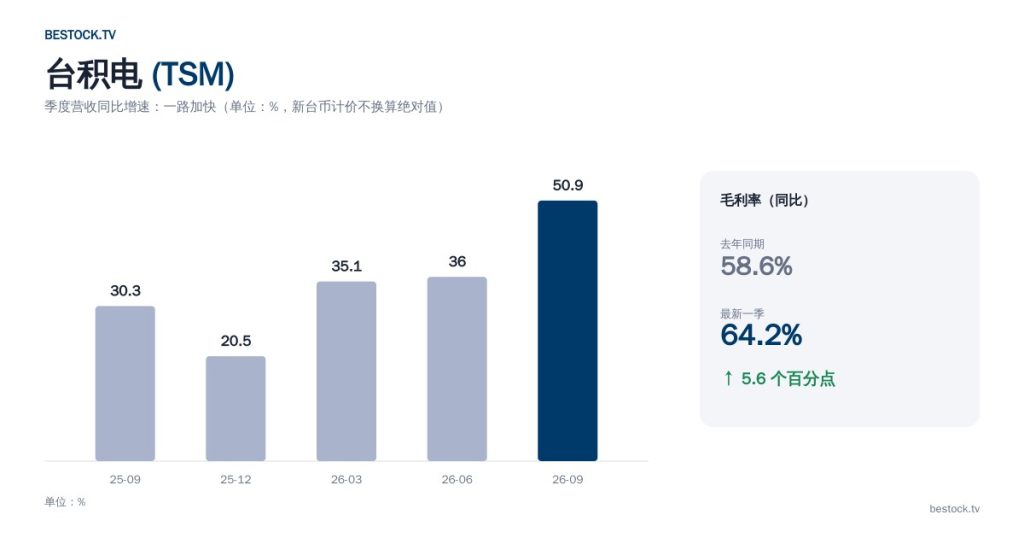
台积电财报用新台币计价,我不在这里把它硬换算成美元(汇率这东西每天跳,换算完也不好核对),直接看同比增速更干净:过去五个季度的营收同比增速分别是30.3%、20.5%、35.1%、36.0%、50.9%,不是稳定在高位,是还在往上走。一家已经是全球市值前十的公司,增速曲线还能往上拐,这比单看某一个季度赚了多少更说明问题。
毛利率也配合得很好,从去年同期的58.6%涨到了64.2%。涨价权、满产能、先进制程占比提升,这三件事叠在一起才能有这个效果,少一件都撑不起来。
估值没疯,这才是我在意的
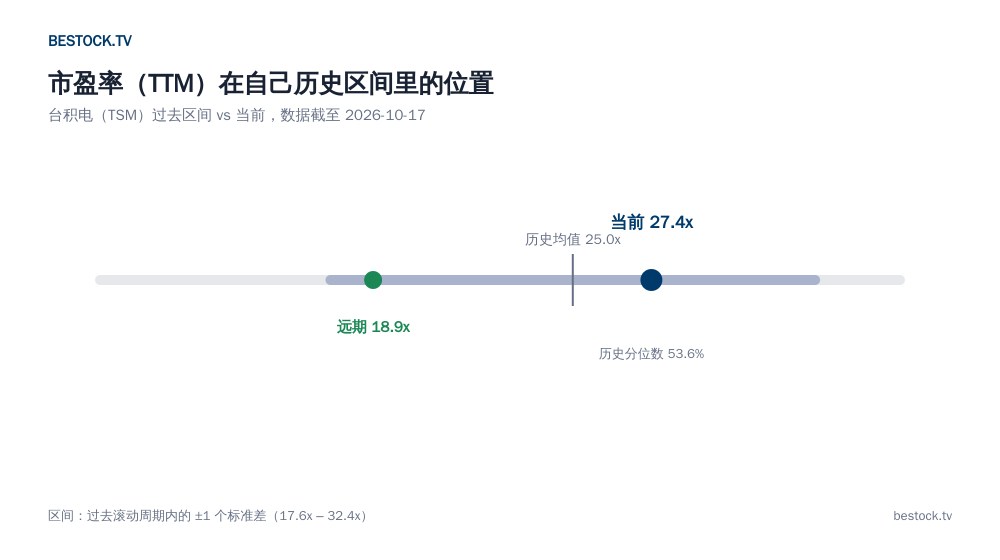
当前市盈率(TTM)27.4倍,自身历史均值25.0倍,波动区间大致17.6到32.4倍,分位数53.6%——翻译过来就是”比一半的历史时期贵一点,比另一半便宜一点”,没有任何极端。远期市盈率18.9倍,比现在还低一截,说明市场默认它明年还能继续涨利润。我没法说这是”捡便宜”,但至少不是”追高”,这中间的差别对我这种保守的人很重要。
表格:几个硬指标放一起看
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 420.22美元 | 52周区间 264.09–487.47美元 |
| 市盈率(TTM) | 27.4倍 | 自身历史分位数53.6%,不便宜不贵 |
| 市盈率(远期) | 18.9倍 | 低于当前,隐含继续增长 |
| 市值 | 约2.18万亿美元 | 全球前十 |
| 股息率 | 0.82% | 不是靠分红吸引人的票 |
| 分析师评级 | 8位,87.5%买入 | 样本不算多,别当成铁律 |
| 目标价均值 | 543.43美元 | 区间440–665美元 |
8位分析师的样本量我得多说一句——比起动辄三四十位分析师覆盖的美国本土科技股,台积电作为ADR覆盖的分析师明显更少,这意味着”87.5%买入”这个比例的统计意义要打折扣。我看重的还是前面那几行硬数据,评级这行我基本跳过。
我没细想透的一件事:地缘政治这笔账怎么算
台积电最大的风险从来不是财务数字,是它的工厂几乎全部集中在一个地方,而这个地方处在全球最敏感的地缘政治断层线上。这不是什么新消息,但我每次写到这家公司都得老实说一句:这笔风险我没法用财务模型量化,也不打算假装自己能量化,我只会在仓位大小上留出余地,不会因为估值合理就把它当成”稳赚不赔”的票去重仓。
我会怎么配,接下来盯什么
估值合理、增速加快、毛利率改善,三件事都对,我会把它当成底仓的一部分慢慢加,但不会单只占仓位太大比例,就是因为上面那条地缘政治的账算不清。接下来我盯的数字是毛利率能不能继续站在63%以上——如果某一季度掉回60%以下,我会认为涨价和满产能的红利在退潮,到时候会重新评估仓位,而不是嘴上说”长期持有”然后什么都不做。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中同比增速对比、市盈率历史分位为我自己的计算。