
英伟达(NVDA):市值5万亿美元,估值却在自己的历史地板上
英伟达市值5万亿美元那天,我在家族群里发了张截图,我表哥回我一句”这还能买?”。我没回他,因为这句话我十年前在苹果身上听过,五年前在微软身上听过,现在轮到英伟达了。大公司变更大之后,总有人觉得”这么大的数字”本身就是风险,但数字大和贵,从来不是一回事。
我把英伟达自己的市盈率历史翻了一遍,发现一件挺反直觉的事:按它自己过去的区间来看,现在的估值几乎是历史最低水位。不是便宜一点,是分位数只有0.4%——翻译成人话就是,过去这些年里,它几乎从没比现在更便宜过。股价离52周高点只差10%左右,但估值却蹲在地板上,这事值得说清楚是怎么发生的。
5万亿美元,却在吃自己的”历史地板价”
当前股价217.09美元(数据截至我这次查的时候,近似值,会每天变),对应的TTM市盈率是27.1倍。这家公司自己的历史均值是72.0倍,过去的波动区间大致在27到117倍之间。27.1倍卡在区间最下沿,分位数0.4%,意思是历史上几乎找不到比这更低的时候。按分析师的远期盈利预期算,远期市盈率更是只有17.4倍——比标普500现在的平均水平还低一截。
这不是因为市场突然看便宜了它,是因为过去一年利润涨得比股价还快,市盈率的分母把分子甩在了后面。我管这叫”业绩追着估值跑,然后反超”,不是什么新鲜道理,但真发生在一家5万亿美元公司身上,还是有点反直觉。
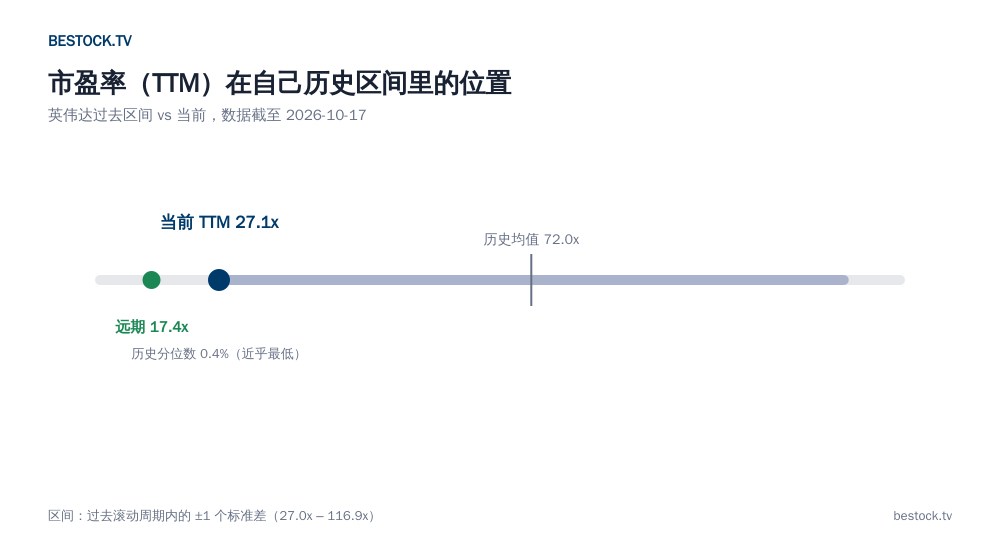
这张图我每次解读都要多说一句:均值和区间是用过去滚动周期算出来的,不是一个固定不变的锚。如果英伟达未来几个季度利润增速真的掉下来,这个”便宜”会很快被重新定价成”不便宜”。我说它现在在地板上,不等于说它永远在地板上。
营收这五个季度,是真涨不是讲故事
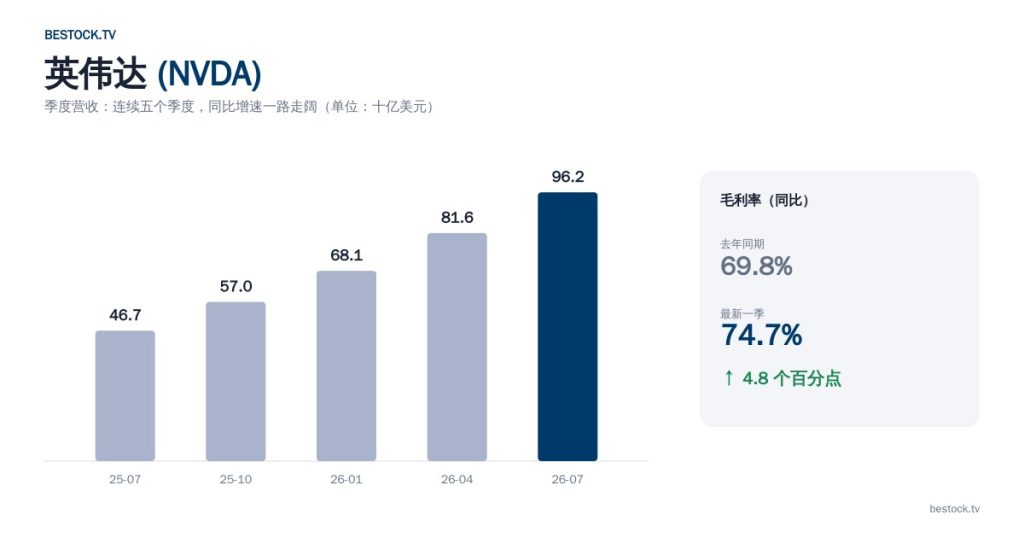
最近五个季度的营收分别是467亿、570亿、681亿、816亿、962亿美元,一路没有歇脚。同比增速也没有放缓的迹象,最新一季同比涨了105.9%——而且是在已经涨了一整年高基数之上继续涨这么多,这个加速度比数字本身更难得。我见过太多”增长故事”公司,涨两个季度就开始找借口,英伟达这五个季度没有一个季度是环比下滑的。
毛利率这条线稍微有点波折,值得单独说一下。
毛利率崴过一次脚,现在好了,但我没全信
2026财年(对应2025年2月到2026年1月这个周期)毛利率从前一年的75.0%掉到了71.1%,市场当时传的说法大多指向存货相关的一次性调整,具体是哪几项我没有逐笔去对,所以这里不替这笔账找理由,只记录这段历史确实发生过。进入最近两个季度,毛利率又爬回到74.1%和74.7%,同比去年同期的69.8%,涨了整整4.8个百分点。
我还翻到一个数:某一季净利率一下跳到71%左右,比前后几个季度都高出一截。这种跳法通常跟税务相关的一次性项目有关,但我没查到具体披露说清楚是什么,所以我没把这个数字当成常态去用,也建议你别拿它去套年化。毛利率这条线我信,因为它连续、可解释;那个单季净利率的尖峰,我选择不信,至少不单独拿它做判断依据。这也是我觉得应该写出来的”我不确定的地方”,不是所有数字都值得照单全收。
表格:分析师怎么看,我信几分
| 指标 | 数值 | 备注 |
|---|---|---|
| 当前股价 | 217.09美元 | 52周区间 163.90–243.37美元 |
| 市盈率(TTM) | 27.1倍 | 自身历史均值72.0倍,分位数0.4% |
| 市盈率(远期) | 17.4倍 | 基于分析师一致预期 |
| 市值 | 约5.23万亿美元 | 全市场最大 |
| 股息率 | 0.13% | 基本可以忽略,这不是靠分红赚钱的票 |
| 分析师评级 | 33位,100%给”买入” | 没有一个”持有”或”卖出”,这本身也值得多想一句 |
| 目标价区间 | 275–465美元,均值324.2美元 | 均值隐含约49%的上涨空间 |
这张表里我最不信的一行,是”均值隐含49%上涨空间”。33个分析师,33个买入,这种整齐划一的评级分布,我见过太多次最后被现实打脸——不是说他们在骗人,是分析师目标价天生就有”追着价格走”的毛病,股价涨得猛的时候,目标价也会跟着水涨船高,变成一种自我强化。我看这张表,主要看市盈率和毛利率这两行,目标价我顶多打六折当参考。
真正该担心的,不是贵,是集中度
如果让我说一个会让这篇文章的判断变错的具体情形,我不会挑”估值太高”——这篇的论点恰恰是它不贵。真正的风险在两头:一是客户集中度,公司自己在财报里也承认过几个大云厂商占了采购额的大头,这几家只要有一家放缓资本开支,对营收的冲击不是线性的;二是亚马逊、微软、谷歌都在自己量产AI芯片,用来替换一部分本来要买英伟达的采购量,这不是传闻,是三家都公开讲过的事实。这两条合在一起,才是真正会让”便宜”变成”陷阱”的路径,而不是什么”市值太大了”这种听起来吓人、其实什么都没说的担心。
我会怎么做,接下来盯哪个数字
我自己偏保守,一年20%已经很满意,不追高是刻在骨子里的习惯,所以我不会因为这篇文章写完就想着一把梭哈。如果是我,会把仓位拆成两三笔分批买,而不是因为”历史最低估值”这六个字就一次性满仓——数字再漂亮,集中度风险也不会因为我信了这篇分析就消失。接下来我自己会盯的是毛利率这条线:如果未来两个季度稳在73%以上,我会认为这次回升是真的;如果跌破71%,我会重新把这笔仓位拿出来想一遍,而不是硬着头皮装作没看见。
以上内容仅为我个人的分析和观点,不构成投资建议。数据来自公司财报与我们数据库里的行情快照,其中市盈率历史分位、毛利率同比变化、目标价隐含涨幅为我自己的计算。